

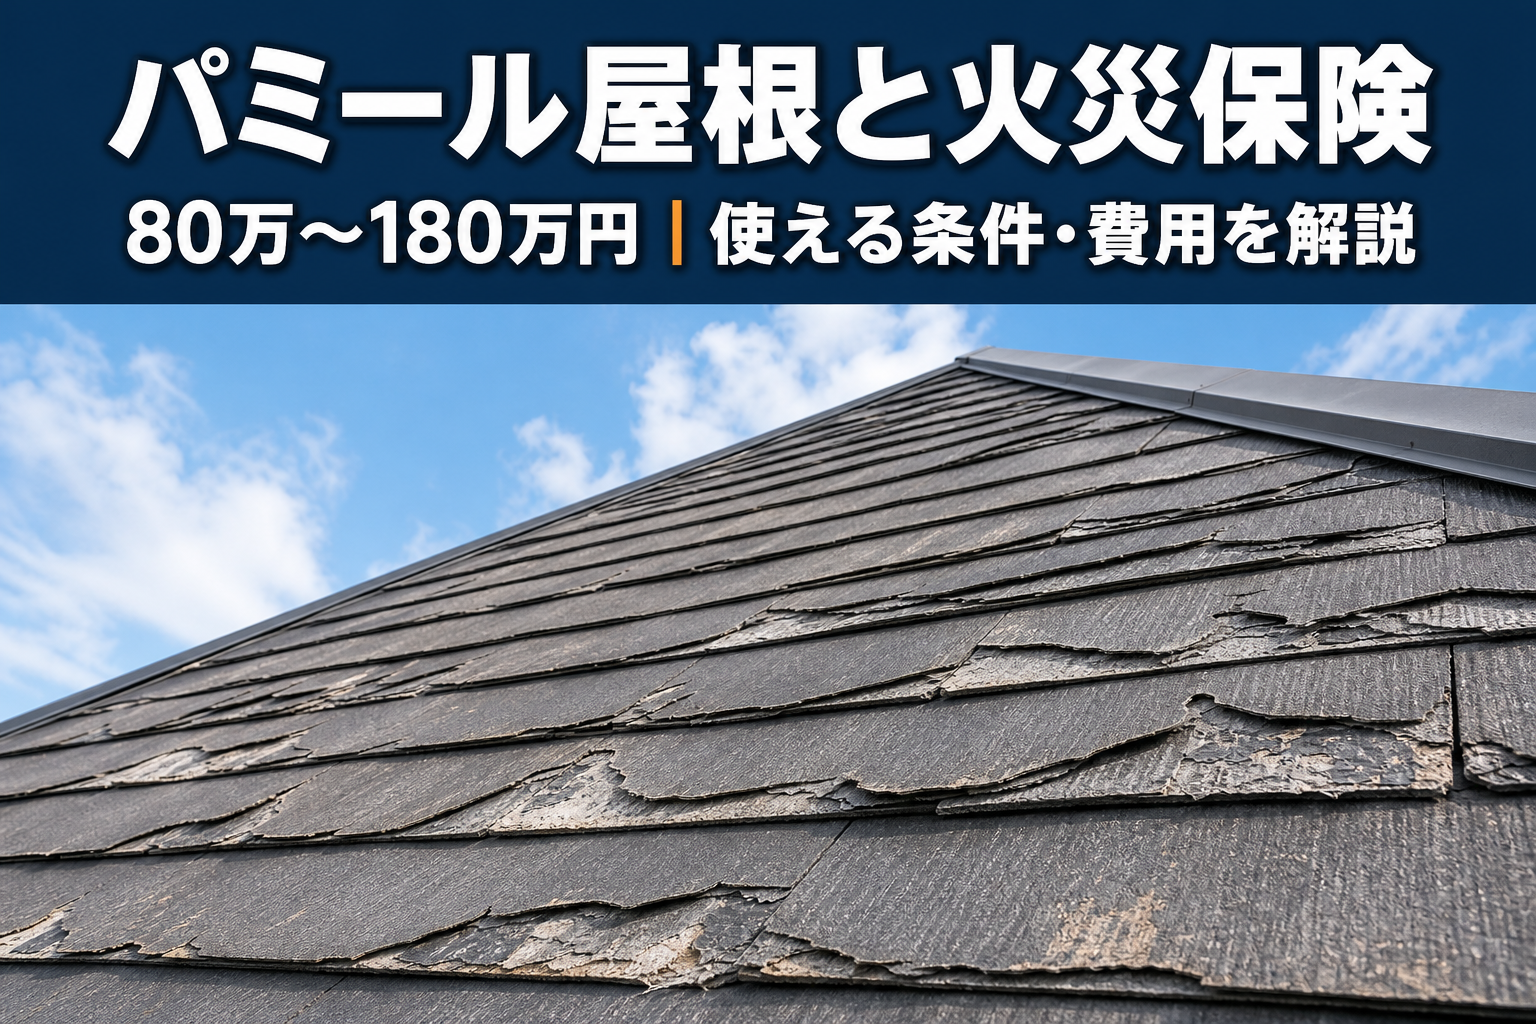
パミール屋根に火災保険が使えるのは、台風・雹(ひょう)・大雪など「自然災害による被害」に限られ、経年劣化そのものは対象外です。パミールは剥がれやすい屋根材ですが、災害で割れたり飛ばされたりした部分は補償される可能性があります。
「うちの屋根はパミールらしいが、ボロボロなのは保険で直せるのか」と不安な方は多いはずです。パミールは剥がれやすい屋根材として知られ、火災保険が使えるかどうかで悩む方が少なくありません。判断を誤ると、使えるはずの保険を逃したり、逆に不要な工事を高額で契約してしまったりします。
この記事では、火災保険が使えるケースと使えないケースの線引き、申請の手順、必要書類、リフォーム費用の相場、そして失敗しない業者選びまでを、一本の流れでわかりやすく解説します。専門用語はそのつど補足しますので、屋根のことにくわしくない方でも読み進められます。
読み終える頃には、ご自宅の屋根に何をすべきかの判断材料がそろいます。
パミール屋根に火災保険は使えますか?
パミール屋根に火災保険が使えるかは、被害の原因が「自然災害かどうか」で決まります。台風や雹による突発的な破損は補償対象になり得ますが、時間をかけて進む経年劣化は対象外です。
火災保険には、火事だけでなく風災・雹災・雪災といった自然災害の補償が含まれているのが一般的です。つまり、強風で屋根材が飛ばされた、雹で割れた、大雪で棟板金(むねばんきん・屋根のてっぺんの金属部材)が落ちた、といった被害はカバーされる可能性があります。
一方で、パミール特有の「層間剝離(そうかんはくり)」による剥がれは、屋根材そのものの劣化と判断されやすく、補償されにくいのが実情です。ここを混同すると「申請したのに給付が下りない」という結果になります。
- 自然災害(風災・雹災・雪災)で壊れた部分は火災保険の対象になり得る
- 経年劣化・製造上の問題・施工不良は対象外
- 被害から時間が経つほど「災害が原因」と認められにくくなる
- 正しい工事方法を選ぶことが給付にもつながる
そもそもパミール屋根とはどんな屋根材ですか?
パミールとは、ニチハ株式会社が1996年から2008年ごろまで製造・販売していたスレート屋根材です。アスベストを含まない「ノンアスベスト」の屋根材として登場しました。
1990年代後半は、健康被害の観点からアスベストの使用規制が強まった時期でした。そのため各メーカーが急いで代替品を開発しました。パミールもその流れで生まれた屋根材で、結果として耐久性の面で課題を抱えることになりました。
見た目は一般的なスレート屋根とほとんど変わりません。そのため、ご自宅の屋根がパミールかどうかは、外から見ただけでは判断が難しいことが多いです。築年数(1996〜2008年ごろの建築)と、後述する独特の劣化症状が見分ける手がかりになります。
当時は、アスベストを含まない屋根材への切り替えが業界全体で急速に進んだ時期でした。新しい素材へ移行するなかで、長期的な耐久性の検証が十分でないまま普及した製品もあったと言われています。パミールもその一つで、販売から年数が経つにつれて剥がれの相談が増えていきました。
大切なのは、パミールが「悪い工事のせいで傷んでいる」わけではなく、屋根材そのものの性質として剥がれやすい傾向がある、という点です。だからこそ、一般的なスレートと同じ感覚で塗装メンテナンスをしても解決しにくく、屋根材を新しくする対策が基本になります。
この違いを理解しておくと、業者の提案が適切かどうかを見極めやすくなります。
- 製造元:ニチハ株式会社
- 製造・販売期間:1996年〜2008年ごろ
- 種類:ノンアスベストのスレート屋根材
- 特徴:層状に剥がれる劣化が起きやすい
- 見分け方:築年数と剥離症状が手がかり
なお、スレート屋根全般の補修についてはスレート屋根の補修費用の相場と補修方法もあわせて参考にすると、屋根材ごとの違いが把握しやすくなります。
パミール屋根に起こる劣化症状は何ですか?
パミール屋根で最も特徴的なのは「層間剝離」です。屋根材が薄い層に分かれて剥がれ、ミルフィーユのようにめくれていくのがパミールの典型的な劣化です。
一般的なスレート屋根の耐用年数は20〜30年程度が目安とされます。ところがパミールは、施工から10年前後で剥がれやハガレが目立ち始めるケースが報告されています。早いものでは5〜7年で症状が出ることもあります。
劣化が進むと、屋根材の下にある防水紙(下葺き材)に雨水が届きやすくなり、雨漏りのリスクが高まります。また、パミールの固定に使われた釘(くぎ)がサビて緩み、屋根材のズレや落下につながることもあります。
剥がれの初期段階では、屋根の表面がわずかにめくれ上がったり、色ムラが出たりする程度で、地上からは気づきにくいことが多いです。症状が進むと、屋根材の角が欠けて落ちたり、雨どいに細かい破片がたまったりします。こうしたサインは、劣化が中盤まで進んでいる可能性を示します。
庭やベランダに屋根材の破片が落ちていたら、点検を検討する目安になります。屋根の色があせて白っぽく見えるのも、表面の劣化が進んでいるサインの一つです。
- 層状に剥がれる(ミルフィーユ状の剝離)
- 表面のひび割れ・欠け
- 屋根材の一部の飛散・落下
- 固定釘のサビ・腐食による緩み
- 剥離が進んだ結果としての雨漏り
これらの症状は放置するほど広がります。剥がれた破片が雨どいを詰まらせたり、地上に落下したりする前に、早めの点検が安心につながります。雨漏りを放置した場合のリスクについては雨漏りを放置するリスクと被害で詳しく解説しています。
パミール屋根で火災保険が使えるのはどんなケースですか?
パミール屋根で火災保険が使えるのは、自然災害が原因で被害が生じ、かつ被害から一定期間内に申請する場合です。「災害で壊れた」と示せることが、火災保険が下りるかどうかの分かれ目になります。
火災保険の風災・雹災・雪災の補償は、突発的で予測できない自然災害による損害を対象としています。パミール屋根は強度に不安があるぶん、こうした災害の影響を受けやすい面もあります。加入している保険の種類によっては、これらの補償が外れているプランもあるため、まずは自分の契約内容を確認することが第一歩です。
- 台風や突風など強風で屋根材が飛ばされた(風災)
- 雹が当たって屋根が割れた・欠けた(雹災)
- 大雪の重みや落雪で棟板金などが破損した(雪災)
- 災害の発生日が特定でき、被害写真がある
- 被害の発生から3年以内に申請する
「風災」とは、台風や突風、竜巻などの強い風による被害を指します。契約によっては、最大瞬間風速が一定の基準(たとえば秒速20メートル以上)を超えた場合に補償対象とする、といった条件が設けられていることもあります。
強風の記録は気象庁の過去の気象データでも確認できるため、災害の発生日を特定する手がかりになります。
雹災は、降ってきた氷の塊が屋根に当たって割れや欠けを生じさせる被害です。雪災は、積雪の重みや落雪、雪解け時のずれによる破損が対象になります。パミールは屋根材が薄く割れやすいため、これらの災害で被害を受けやすい面があります。いずれのケースも、被害の直後に写真を残しておくことが認定への近道です。
特に重要なのが申請期限です。火災保険の請求権には時効があり、一般に被害発生から3年を過ぎると請求できなくなります。この点は火災保険の請求の時効は3年という起算点と対処法で詳しく解説しています。台風などの被害に気づいたら、できるだけ早く動くことが大切です。
なお、火災保険の風災補償の考え方については、業界団体である日本損害保険協会の損害保険の基礎情報も参考になります。契約している保険の約款(やっかん・契約条件を記した書面)で補償範囲を確認しておくと安心です。
パミール屋根で火災保険が使えないのはどんな場合ですか?
パミール屋根で火災保険が使えないのは、被害の原因が経年劣化や製造・施工の問題と判断される場合です。自然災害と関係のない剥がれや釘のサビは、火災保険の補償対象にはなりません。
パミールは屋根材そのものが剥がれやすい性質を持っています。そのため、剥離やハガレを見た保険会社の鑑定人(かんていにん・被害を調査する担当者)は「これは災害ではなく経年劣化だ」と判断しやすいのです。ここがパミール屋根で申請が難しいと言われる最大の理由です。
- 経年劣化による層間剝離・ハガレ
- 固定釘の自然なサビ・腐食
- 製造上の問題や施工不良が原因の不具合
- 被害発生から3年以上が経過している
- 災害との因果関係を示す写真や記録がない
つまり、災害による被害と経年劣化が混ざっていると、線引きが難しくなります。台風の直後に屋根材が飛んだような、時期と原因がはっきりしたケースほど認められやすいと言えます。日頃から屋根の状態を写真に残しておくと、いざというときの証拠になります。
ここで気をつけたいのが、「経年劣化でも保険で必ず直せる」とうたう業者の存在です。パミールの剥がれを災害被害に見せかけて申請をすすめるような手口は、後で保険会社に見抜かれ、給付が取り消されるだけでなく契約者が不利益を被ることもあります。
あくまで実際の災害による被害を、正しい手続きで申請することが大切です。申請の代行をめぐるトラブルも報告されているため、業者に手続きを丸投げするのは避けましょう。
パミール屋根の火災保険はどう申請しますか?
パミール屋根の火災保険は、被害の記録から給付金の受け取りまで、いくつかの段階を踏んで進めます。被害を撮影し、業者の見積書を用意し、保険会社へ申請するのが基本の流れです。
手続き自体は難しくありませんが、書類の不備や証拠不足があると審査で不利になります。屋根の上の作業や被害の撮影は危険をともなうため、点検から見積もりまでを屋根業者に依頼し、その協力を得ながら進めるのが現実的です。次の手順にそって、一つずつ確実に進めましょう。
申請から入金までは、状況によっては1〜2か月程度かかることもあります。急いで修理したい場合でも、保険会社の調査前に工事を終えてしまうと被害の証明が難しくなるため、進め方は業者とよく相談しましょう。
保険会社の現地調査では、鑑定人が実際に屋根の被害を確認します。このとき、提出した写真と現場の状況が一致していることが重要です。被害箇所を修理してしまう前に調査を受けるのが原則で、応急処置が必要な場合は、その前後の状態を写真に残しておきましょう。
応急処置の費用も、後から補償の対象として認められることがあります。
給付金が下りたあとの使い道は、契約者が決められるのが一般的です。ただし、給付は屋根の修理を前提に支払われるものです。受け取った給付金は、まずは屋根の修理費に充てるのが本来の趣旨にかなっています。修理せずに放置すると、次に被害が出たときの申請で不利になることもあるため注意しましょう。
- 被害に気づいたらすぐ撮影し、記録を残す
- 災害の発生日をできる限り具体的に特定する
- 見積書は工事内容の内訳が明確なものを用意する
- 「必ず下りる」と断言する業者の言葉をうのみにしない
なお、保険の申請を代行するとうたう業者には注意が必要です。手数料トラブルの相談も見られます。仕組みの違いは火災保険の申請代行は違法かとサポートとの違いで整理しています。
パミール屋根に塗装をしてはいけない理由は何ですか?
パミール屋根には、原則として塗装によるメンテナンスが向きません。塗装しても層間剝離は止められず、洗浄や施工の過程でかえって表面を傷める恐れがあります。
通常のスレート屋根は、定期的な塗装で保護しながら長く使います。しかしパミールは、屋根材の内部から層状に剥がれていく劣化のため、表面に塗料をのせても根本的な解決になりません。
さらに、塗装の前工程で行う高圧洗浄によって、もろくなった表面が水圧で剥がれてしまうこともあります。塗料の密着も安定しにくく、費用をかけても短期間で問題が再発しやすいのです。
- 塗装では層間剝離という劣化そのものを止められない
- 高圧洗浄でもろい表面が剥がれる恐れがある
- 塗料が密着しにくく、短期間で再劣化しやすい
- 費用対効果が低く、根本解決にならない
もし「パミールでも塗装で大丈夫」と強くすすめてくる業者がいたら、慎重に判断しましょう。パミール屋根の対策は、塗装ではなくカバー工法や葺き替えといった屋根材の刷新が基本になります。
訪問営業で「今なら塗装が安い」「すぐ塗らないと危ない」と急がせてくる場合は、特に注意が必要です。パミールの特性を知っていれば、安易に塗装をすすめることはありません。塗装を提案されたら、その理由と、なぜカバー工法や葺き替えではないのかを具体的に確認しましょう。
納得できる説明がなければ、他の業者にも意見を求めるのが賢明です。
もちろん、屋根材の一部だけが軽く傷んでいる段階であれば、部分的な補修で様子を見る選択肢もあります。ただしパミールは劣化の進行が早いため、部分補修はあくまで一時的な対応と考えておくとよいでしょう。長い目で見れば、屋根材を新しくするほうが安心につながります。
パミール屋根のリフォーム方法と費用相場はいくらですか?
パミール屋根のリフォームには、大きく「カバー工法」と「葺き替え」の2つがあります。費用相場はカバー工法でおよそ80万〜150万円、葺き替えでおよそ90万〜180万円が目安です。
カバー工法は、既存のパミールの上に新しい金属屋根材を重ねる方法です。古い屋根材の撤去費がかからないぶん、費用を抑えやすいのが利点です。一方の葺き替えは、既存の屋根材をすべて撤去して新しくする方法で、下地(野地板)まで確認・補強できる点が強みです。
| 工法 | 費用相場の目安 | 耐用年数の目安 | 特徴 |
|---|---|---|---|
| カバー工法(金属屋根) | 80万〜150万円 | 20〜25年 | 撤去費が不要で費用を抑えやすい。工期も短め |
| 葺き替え(金属屋根) | 90万〜180万円 | 25〜30年 | 下地から一新でき、根本的に解決しやすい |
| 棟板金の交換 | 15万〜30万円 | — | 棟部分のみの部分的な工事 |
※費用は屋根の面積・形状・足場の有無などで変わります。上記はおおむね30坪程度の住宅を想定した一般的な目安で、足場代を含む金額です。正確な費用は現地調査による見積もりで確認してください。
屋根リフォームの費用は、いくつかの項目の合計で決まります。内訳を知っておくと、見積書を見たときに「何にいくらかかっているか」を把握しやすくなります。とくに足場代は、どの工事でも共通してかかる大きな費用です。
安全に作業するために欠かせないもので、火災保険の対象になる工事であれば足場代も補償の対象に含まれます。
- 足場代:安全に作業するための仮設費用
- 既存屋根材の撤去・処分費(葺き替えの場合)
- 下地の補修・防水紙の設置費
- 新しい屋根材の材料費・施工費
- 棟板金など役物(やくもの)の交換費
- 諸経費・現場管理費
同じ「カバー工法」でも、屋根の勾配(こうばい・傾き)が急だったり、形が複雑だったりすると費用は上がります。逆に、シンプルな切妻(きりづま)屋根で面積が小さければ抑えられます。相場はあくまで目安として、複数社の見積もりを比べて判断するのが確実です。
また、屋根だけでなく、雨どいや外壁の状態もあわせて確認しておくと無駄がありません。足場を組むタイミングで一緒に補修すれば、別々に工事するより足場代を節約できます。せっかく足場を設けるなら、屋根まわり全体を点検してもらい、必要な工事をまとめて計画するのが賢い進め方です。
ただし、あれもこれもと不要な工事をすすめてくる業者には注意し、本当に必要かどうかを一つずつ確認しましょう。
なお、火災保険の給付金が下りた場合でも、それだけで工事費の全額をまかなえるとは限りません。給付は災害で壊れた部分に対するもので、屋根全体の刷新費用とは別に考える必要があります。予算計画は、給付金をあてにしすぎず、自己資金やローンも含めて立てておくと安心です。
まとまった費用が必要なときの支払い方法は屋根修理をローンで払う方法と注意点で解説しています。
パミールのように下地の傷みが心配なケースでは、葺き替えのほうが安心につながりやすいと言えます。ただし予算や建物の状態によって最適な工法は変わります。カバー工法で使う屋根材としては、耐用年数20〜35年程度とされるガルバリウム鋼板が選ばれることが多いです。
屋根材の選び方はガルバリウム屋根の価格とメリットも参考になります。
- 費用を抑えたい・下地の傷みが軽い場合はカバー工法
- 下地から根本的に直したい場合は葺き替え
- 建物の状態によってはカバー工法が向かないこともある
- 耐震性の観点も含めて業者と相談して決める
パミール屋根の業者選びで失敗しないコツは?
パミール屋根の業者選びで大切なのは、屋根材の特性を正しく理解し、透明な見積もりを出してくれるかどうかです。パミールに塗装をすすめる業者や、契約を急がせる業者は避けるのが安全です。
パミールは扱いに知識が要る屋根材です。特性を理解せずに一般的なスレートと同じ対応をすると、適切な工事になりません。また、火災保険をめぐっては、被害を誇張したり手数料を過大に請求したりするトラブルも報告されています。屋根は完成後に見えにくい部分だからこそ、施工の丁寧さや誠実さが問われます。
業者に相談するときは、まず「屋根がパミールの可能性がある」と伝え、その特性をどう説明してくれるかを見てみましょう。パミールを正しく理解している業者なら、剥がれの仕組みや、なぜ塗装が向かないのかをかみくだいて話してくれます。
逆に、質問をはぐらかしたり、専門用語で不安をあおるだけだったりする場合は、依頼を見送るのが無難です。
- パミールの特性を説明でき、塗装を安易にすすめない
- 見積書の内訳が工事項目ごとに明確である
- 過去の施工事例や実績を確認できる
- 火災保険の給付を断言せず、正しい手続きを案内する
- 契約を急がせず、質問に丁寧に答えてくれる
見積もりは、できれば2〜3社から取って比べるのがおすすめです。金額だけでなく、工事内容の説明のわかりやすさ、質問への対応、保証やアフターフォローの有無まで含めて総合的に判断しましょう。極端に安い見積もりは、必要な工程を省いている可能性もあるため、内訳をよく確認することが大切です。
反対に、訪問営業でいきなり「屋根が危ない」と不安をあおる、被害を大げさに言う、「自己負担ゼロで直せる」と保証する、といった業者には注意が必要です。住宅リフォームの訪問販売をめぐるトラブルは、独立行政法人国民生活センターの消費生活に関する相談情報でも注意が呼びかけられています。
少しでも不安を感じたら、その場で契約せず、複数社に相談して比較しましょう。
パミール屋根を放置するとどんなリスクがありますか?
パミール屋根を劣化したまま放置すると、雨漏りや屋根材の落下といった二次被害に発展します。剥がれは自然に止まらず、時間とともに広がって修理費用も大きくなっていきます。
パミールの層間剝離は、屋根材の内部から進む劣化です。表面がめくれてくると、その下の防水紙(下葺き材)がむき出しに近い状態になります。防水紙は本来、屋根材に守られて長持ちする部材です。直射日光や雨風にさらされると劣化が早まり、雨漏りの入り口になります。
さらに、固定していた釘が緩むと、屋根材そのものがずれたり、強風時に飛散したりします。落下した破片が人や車に当たれば、思わぬ事故につながりかねません。屋根の不具合は、住まいの安全に直結する問題です。
- 防水紙の劣化が進み、雨漏りが発生する
- 天井のシミ・カビ・室内の湿気トラブル
- 屋根材のズレ・飛散による近隣への被害
- 下地(野地板)まで傷み、修理範囲が拡大する
- 結果として工事費用が高額になる
雨漏りが室内の配線まで及ぶと、漏電のリスクも生まれます。屋根の劣化を「まだ大丈夫」と先送りにするほど、直すときの負担は重くなります。気になる症状があれば、早い段階で専門業者に見てもらうのが結果的に費用を抑えることにつながります。
また、火災保険の面でも放置は不利に働きます。台風などで被害を受けても、その後長く放置していると、後から「これは経年劣化だ」と判断されやすくなるためです。被害の直後に申請すれば認められたかもしれないものが、時間の経過で難しくなるケースもあります。
屋根を守る意味でも、保険を活用する意味でも、早めの対応が肝心です。
パミール屋根の火災保険申請に必要な書類は何ですか?
パミール屋根の火災保険申請には、被害を証明する写真と、工事内容を示す見積書が欠かせません。「いつ・どんな災害で・どこが壊れたか」を書類でわかりやすく示せるかが審査の要です。
保険会社は、提出された書類をもとに被害が自然災害によるものかを判断します。書類がそろっていないと、本来なら認められる被害でも「証明不十分」とされてしまうことがあります。次の書類を丁寧に用意しましょう。
- 保険会社所定の保険金請求書(申請書)
- 被害箇所の写真(複数の角度・全景と接写)
- 屋根修理業者による修理見積書(内訳が明確なもの)
- 被害状況の説明書や図(必要に応じて)
- 建物の所在地・契約内容がわかる保険証券
写真は、被害の全体像がわかる「全景」と、破損部分がはっきりわかる「接写」の両方を撮るのがコツです。可能であれば、災害の前後で状態が比較できる写真があると説得力が増します。日頃から屋根の写真を残しておくと、いざというときに役立ちます。
見積書は、工事の項目と金額が細かく分かれているものが望ましいです。「屋根工事一式」のような大ざっぱな書き方では、災害と関係する部分がどれだけかを保険会社が判断しにくくなります。信頼できる業者ほど、内訳を丁寧に示してくれます。
なお、申請の窓口となるのは契約者本人です。書類の作成を業者に手伝ってもらうのは問題ありませんが、内容を確認せずにすべて任せきりにするのは避けましょう。提出する書類は、自分でも目を通して事実と合っているかを確かめることが、後々のトラブルを防ぐことにつながります。
わからない点は保険会社に直接問い合わせれば、必要な書類や書き方を教えてもらえます。
カバー工法と葺き替えはどちらを選ぶべきですか?
カバー工法と葺き替えのどちらを選ぶかは、下地の状態と予算、そして今後住み続ける年数で決まります。下地が傷んでいるなら葺き替え、費用を抑えたく下地が健全ならカバー工法が基本の考え方です。
カバー工法は、既存のパミールを撤去せず、その上に新しい金属屋根材を重ねる方法です。撤去や廃材処分の費用がかからないため、葺き替えより安く、工期も短く済みます。ただし、既存の下地が傷んでいる場合は、その傷みを覆い隠すだけになってしまいます。
葺き替えは、既存の屋根材をすべて撤去し、下地を確認・補修してから新しい屋根材を葺く方法です。費用は高くなりますが、下地から刷新できるため、雨漏りや下地の腐食といった根本的な問題まで解決できます。
判断の目安として、雨漏りがすでに起きている、屋根に上ると下地がぶかぶかする、といった場合は下地まで傷んでいる可能性が高く、葺き替えが向いています。一方、剥がれはあるものの下地が健全で、なるべく費用と工期を抑えたいならカバー工法が候補になります。
どちらが適しているかは、現地調査で下地の状態を確認してもらってから決めるのが確実です。
- カバー工法が向く:下地が健全・費用を抑えたい・工期を短くしたい
- 葺き替えが向く:下地が傷んでいる・雨漏りがある・長く住み続ける
- 屋根の重さを抑えたい場合は、どちらも軽量な金属屋根材が有利
- 判断が難しいときは、下地の状態を点検してから決める
パミールは劣化が進みやすい屋根材のため、下地まで湿気の影響を受けているケースもあります。カバー工法を選ぶ場合でも、事前に下地の状態を確認してもらうことが大切です。屋根が軽くなると建物への負担も減るため、耐震性の面でも金属屋根材への刷新はメリットがあります。
下地の傷みが気になる方は野地板の交換費用と交換のサインもあわせてご確認ください。
パミール屋根のメーカー対応や訴訟はどうなっていますか?
パミール屋根は、メーカーが製品自体の欠陥とは認めておらず、本体の無償交換などは原則行われていません。ただし、固定に使われた一部の釘の不具合については対応された経緯があります。
パミールの劣化が社会的に知られるようになり、過去には損害賠償を求める動きも見られました。しかし、屋根材本体の性能をめぐっては、法的に欠陥と認めさせるハードルが高いのが実情です。そのため、本体の劣化を理由にメーカーへ無償修理を求めるのは難しいとされています。
一方で、パミールを固定するために使われた特定の釘については、メッキ処理の問題でサビやすかったとして、対応がとられたケースがあります。ご自宅のパミールがどの時期の製品かによって状況は異なるため、詳細はメーカーや当時の施工業者へ確認するのが確実です。
新築時の書類やリフォームの記録が残っていれば、確認がスムーズに進みます。
「メーカーが欠陥と認めていない」と聞くと不安に感じるかもしれません。しかし、これはパミールが特別に危険という意味ではなく、法的に製品の欠陥と立証するのが難しいという事情によるものです。実際の住まいでできることは、屋根の状態を定期的に確認し、劣化が進む前に適切なリフォームで対策することです。
過度に不安をあおる情報に振り回されず、事実にもとづいて判断しましょう。
- 屋根材本体:製品の欠陥とは認められておらず、無償対応は原則なし
- 固定釘の一部:不具合が認められ、対応された経緯がある
- 時期や仕様によって状況が異なる
- 確認先はメーカーまたは当時の施工業者
こうした背景があるため、パミール屋根の対策は「メーカー保証をあてにする」よりも、「火災保険が使える災害被害があれば活用しつつ、リフォームで屋根材を刷新する」という考え方が現実的です。同じ時期に作られたノンアスベストのスレート屋根材にも、似た劣化が見られる製品があります。
築年数が近い住宅では、屋根材の種類を一度確認しておくと安心です。
パミール屋根の点検・メンテナンスはどう進めますか?
パミール屋根の点検は、まず専門業者による現地調査から始めます。屋根に上っての作業は危険なため、点検も含めてプロに任せるのが安全で確実です。
ご自身でできるのは、地上から双眼鏡で屋根を見たり、天井にシミがないか確認したりする範囲までです。二階の窓から見える範囲をスマートフォンで撮影しておくのも、状態の記録として役立ちます。屋根材の剥がれや釘のサビは、実際に屋根の上で確認しないとわからないことが多くあります。
無理に屋根へ上ると、転落やもろい屋根材の破損につながるため避けましょう。
- 屋根材の層状の剥がれ・ハガレの有無
- ひび割れ・欠け・飛散した箇所
- 固定釘のサビや浮き
- 棟板金の浮き・ズレ
- 下地や防水紙の傷み具合
点検の結果、劣化が軽ければ経過を見ることもありますが、パミールの場合は進行が早い傾向があります。台風シーズンの前後など、節目で点検を受けておくと、被害を早く見つけて火災保険の申請にも間に合いやすくなります。点検から見積もり、工事まで一貫して相談できる業者を見つけておくと安心です。
点検を依頼するときは、無料か有料か、報告書がもらえるか、写真つきで説明してくれるかを事前に確認しておきましょう。信頼できる業者なら、屋根の現状を写真で見せながら、今すぐ工事が必要なのか、しばらく様子を見てよいのかを正直に伝えてくれます。
「点検無料」をきっかけに強引な契約へ持ち込む業者もいるため、その場で契約を決めず、いったん持ち帰って検討する姿勢が大切です。パミールは対応に知識が要る屋根材だからこそ、じっくり比べて信頼できる相手に任せましょう。
Q. パミール屋根は火災保険で全額直せますか?
A. 全額とは限りません。火災保険で補償されるのは自然災害で壊れた部分に相当する金額までです。屋根全体の葺き替え費用が丸ごと出るわけではなく、経年劣化の部分は自己負担になります。工事費が給付金を上回る場合、超過分はご自身の負担です。
Q. 自分の家の屋根がパミールかどうかはどう確認できますか?
A. 築年数(1996〜2008年ごろの建築)と、層状に剥がれるミルフィーユ状の症状が手がかりです。ただし外観だけでの判断は難しいため、屋根の専門業者に点検を依頼するのが確実です。図面や当時の仕様書が残っていれば、屋根材名から確認できることもあります。
Q. パミールの劣化はメーカーの保証で直してもらえますか?
A. パミール本体については、メーカーが製品の欠陥とは認めておらず、原則として無償対応の対象外です。ただし、固定に使われた一部の釘の不具合については対応された経緯があります。詳しくは加入状況や時期によって異なるため、メーカーや施工業者への確認が必要です。
Q. 被害から何年も経っていますが、まだ火災保険を申請できますか?
A. 火災保険の請求権には一般に3年の時効があり、被害発生から3年を過ぎると請求できなくなります。過去の台風被害などで心当たりがある場合は、発生日を確認したうえで早めに動くことが大切です。時効の考え方は関連記事でも解説しています。
Q. パミール屋根に塗装をしてもよいですか?
A. おすすめできません。塗装では層間剝離を止められず、高圧洗浄で表面が剥がれる恐れもあります。費用をかけても短期間で再劣化しやすいため、パミールの対策はカバー工法や葺き替えが基本です。
まとめ
パミール屋根に火災保険が使えるのは、台風・雹・大雪などの自然災害で壊れた部分に限られ、経年劣化による剥がれは対象外です。被害に気づいたら早めに撮影・記録し、3年の時効内に申請することが大切です。
パミールは10年前後で層状に剥がれやすい屋根材で、塗装での対応は向きません。根本的に直すにはカバー工法(80万〜150万円)や葺き替え(90万〜180万円)が選択肢になります。下地の傷みが心配なときは葺き替えが安心につながります。
そして何より、パミールの特性を理解し、塗装を安易にすすめず、透明な見積もりを出す業者を選ぶことが失敗を防ぐ鍵です。不安を感じたら一社で決めず、複数社を比較して納得のいく判断をしてください。
屋根は、住まいを雨風から守る大切な部分です。パミールのように早く劣化する屋根材でも、正しい知識で対策すれば安心して長く暮らせます。まずはご自宅の屋根の状態を専門業者に見てもらい、火災保険が使える被害はないか、どのリフォームが合うのかを確認するところから始めましょう。
早めの一歩が、余計な費用と不安を減らすことにつながります。