

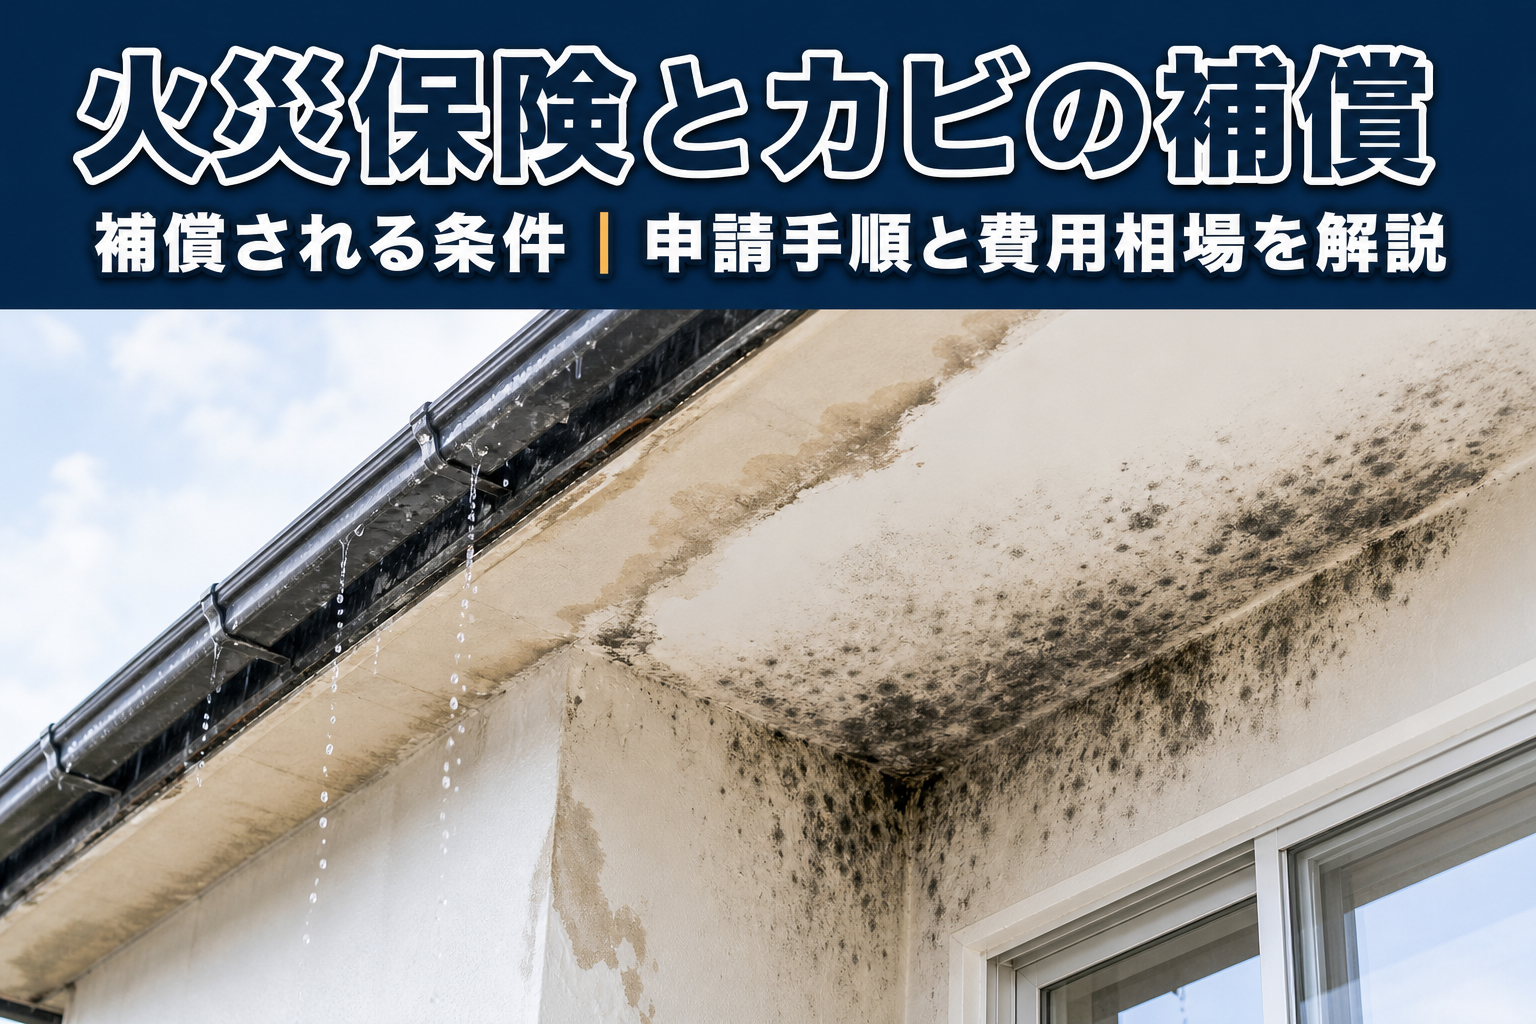
火災保険でカビが補償されるかどうかは、カビの「原因」で決まります。台風による雨漏りや給排水管の破損など、火災保険の対象となる突発的な事故が引き金でカビが発生した場合は、補償される可能性があります。一方で、結露や日常的な湿気、掃除不足が原因のカビは対象外です。
「壁や天井にカビが広がってしまったけれど、火災保険で修理できるのだろうか」と悩む方は少なくありません。カビは見た目の問題だけでなく、建材の劣化や健康被害にもつながります。
この記事では、火災保険でカビが補償される条件と補償されないケース、申請の手順や必要書類、費用相場までをわかりやすく整理します。読み終えるころには、ご自宅のカビが保険の対象になりそうか、次に何をすればよいかが判断できるようになります。
火災保険でカビは補償されますか?
火災保険でカビが補償されるのは、補償対象の事故が原因でカビが発生した場合に限られます。カビそのものは「劣化の一種」とみなされ、単独では補償されません。
たとえば台風で屋根が壊れ、その隙間から雨水が入り込んで天井裏にカビが広がった、というケースを考えてみます。この場合、保険会社が見るのは「カビ」ではなく「台風による屋根の破損(風災)」です。事故と被害に因果関係が認められれば、修理費用の一部としてカビの除去や張替えが補償対象に含まれることがあります。
逆に、原因が結露や湿気であれば、事故ではなく建物の管理や環境の問題と判断され、保険金は支払われません。カビが目に入ると、つい「カビを直せるか」で考えてしまいがちです。しかし保険の判断軸は「そのカビを生んだ出来事が、契約の補償対象に当てはまるか」です。
この視点の違いを理解しておくと、申請すべきかどうかの見当がつきやすくなります。
まずは「カビの原因が、火災保険で補償される事故かどうか」を切り分けることが出発点になります。原因が特定できないまま申請しても、審査は通りにくくなります。次の章から、補償される条件と補償されないケースを具体的に見ていきましょう。
なお、火災保険という名前から「火事のときだけ使える」と思われがちですが、実際は台風や大雨、水漏れなど幅広い事故を補償します。カビもその延長線上にあり、原因が補償対象の事故であれば、対応できる可能性があります。まずはご自宅の状況を、この記事の内容と照らし合わせてみてください。
- カビ単独では補償されない(原因の事故がカギ)
- 台風・水漏れなど突発的な事故が原因なら補償の可能性あり
- 結露・湿気・掃除不足が原因なら対象外
- 「事故」と「カビ」の因果関係を示せるかが分かれ目
火災保険でカビが補償される条件とは?
火災保険でカビが補償される条件は、「不測かつ突発的な事故」が原因でカビが発生したことです。日常では起こらない、予測できない出来事が引き金になっているかが問われます。
具体的には、次のようなケースが補償対象になり得ます。いずれも「事故で建物に水や損傷が生じ、その結果としてカビが広がった」という流れが共通しています。
- 台風・強風で屋根や外壁が壊れ、雨水が入り込んで発生したカビ(風災)
- 大雪や雹で屋根材が破損し、そこからの雨漏りで発生したカビ(雪災・雹災)
- 給水管・排水管の破損や詰まりによる水漏れが原因のカビ(水濡れ)
- 河川の氾濫や床上浸水など、水災による湿気で発生したカビ(水災)
- 落雷で設備が壊れ、そこからの漏水でカビが広がったケース
ただし、これらに当てはまっても自動的に補償されるわけではありません。ご自身の契約に「風災」「水災」「水濡れ」などの補償が含まれているかを、保険証券や約款で確認する必要があります。近年は水災を外して保険料を抑えるプランもあるため、補償範囲は契約ごとに異なります。
また、風災の目安として「最大瞬間風速20メートル毎秒以上」を条件とする商品もあります。風の強さの区分は気象庁の「風の強さと吹き方」でも整理されており、被害当日の気象状況は申請時の裏づけになります。
ポイントは、「事故があった事実」と「その事故でカビが発生した流れ」を、両方セットで示せるかどうかです。屋根の破損だけ、カビだけ、と片方しか説明できないと、因果関係が認められにくくなります。被害当時の気象データや、破損箇所の写真をあわせて残しておくと、条件を満たしていることを示しやすくなります。
もう一つ大切なのが、事故から申請までの時間です。事故の直後にカビが確認できていれば、原因との結びつきは説明しやすくなります。反対に、事故から半年、一年と経ってからカビに気づいた場合は、その間の別の要因が疑われ、審査は厳しくなります。
台風や大雨のあとは、屋根裏や壁の内側もあわせて点検しておくと、早い段階で異変に気づけます。
火災保険でカビが補償されないのはどんなケース?
火災保険でカビが補償されないのは、原因が事故ではなく「日常的な要因」や「時間の経過」にある場合です。以下のようなケースは、保険会社から却下されやすい代表例です。
特に多いのが、結露や湿気を原因とするカビです。これらは建物の構造や断熱性能、換気の状況によって発生するため、突発的な事故とはみなされません。
- 結露が原因のカビ(温度差による水滴で発生)
- 日常的な湿気・換気不足が原因のカビ
- 経年劣化に伴って徐々に広がったカビ
- 掃除やメンテナンス不足が原因と判断されたカビ
- いつ発生したのか時期を特定できないカビ
結露によるカビは特に相談が多い一方で、補償のハードルが高いのが実情です。結露の仕組みや対策については、屋根裏の結露の原因と対策の記事で詳しく解説しています。原因を正しく理解しておくと、保険で対応すべきか、根本の環境改善で対応すべきかの判断がしやすくなります。
「築15年の戸建てで、押入れの結露に気づいたらカビが生えていた」といった申請が却下される例もあります。発生時期があいまいで、事故との結びつきを示せない場合は、補償が難しくなると考えておきましょう。
また、明らかな事故が原因でも、被害を長く放置していたと判断されると補償されないことがあります。カビの状態から「かなり前から進行していた」と見なされると、経年劣化として扱われるためです。事故が起きたら早めに動くことが、補償を受けるうえでも大切になります。
もう一つ注意したいのが、免責金額を下回る少額の被害です。多くの契約では、一定額を超えた損害だけが支払いの対象になります。カビの補修費用が免責金額に届かなければ、条件を満たしていても保険金は支払われません。
申請前に、契約の免責金額と、想定される補修費用を照らし合わせておくと、手続きに動くべきかどうかを判断できます。
雨漏りが原因のカビはなぜ火災保険の対象になるの?
雨漏りが原因のカビが火災保険の対象になり得るのは、雨漏りの「きっかけ」が自然災害による建物の破損であることが多いためです。屋根や外壁が事故で壊れ、その結果として雨水が浸入するという因果関係が成り立ちます。
台風や強風で瓦がずれたり棟板金が飛ばされたりすると、そこから雨水が入り込みます。この水分が天井裏や壁の内部にとどまり、時間が経つとカビが発生します。つまりカビは「風災による雨漏り」の二次被害という位置づけになります。
実際に、風災による雨漏りで天井のクロスに黒カビが広がり、屋根の補修とあわせてカビの除去・張替えが補償された事例も報告されています。ポイントは、カビ単体ではなく「屋根の破損→雨漏り→カビ」という一連の流れを示せることです。
逆に、屋根の劣化で徐々に雨水がしみ込んでいた場合は、風災ではなく経年劣化とみなされやすくなります。同じ雨漏りでも、原因が「突発的な災害」か「長年の劣化」かで、補償の可否は分かれます。屋根に破損の痕跡が残っているうちに、写真で記録しておくことが重要です。
ただし、雨漏りを長期間放置していた場合も「経年劣化」と判断され、補償されないことがあります。雨漏りを見つけたら早めに対処することが、被害の拡大と保険トラブルの両方を防ぎます。放置のリスクは雨漏りを放置するリスクの記事も参考にしてください。
- 雨漏りのきっかけが台風・強風などの災害かどうか
- 屋根や外壁に破損箇所が残っているか
- 被害の発生からどれくらい期間が経っているか
- 雨漏りとカビの位置関係が説明できるか
カビの被害で火災保険を申請する手順は?
カビの被害で火災保険を申請する手順は、被害の記録から始まり、原因調査、見積り、保険会社への連絡、書類提出という流れが基本です。最初の記録が甘いと、後から因果関係を示しにくくなります。
特に大切なのは、被害を見つけたらすぐに写真や動画で状況を残すことです。時間が経つとカビは広がり、原因の特定も難しくなります。次の手順を参考に、落ち着いて進めましょう。
被害の発見後は、できるだけ早く保険会社へ連絡することが重要です。火災保険には「通知義務」があり、連絡が遅れると補償を受けにくくなる場合があります。
手順の中でつまずきやすいのが、原因の調査と見積りの部分です。ここは専門的な知識が必要になるため、屋根や住宅の被害に詳しい業者と連携すると進めやすくなります。自分で応急処置をする前に、まず現状を記録することを忘れないようにしましょう。
記録の際は、被害の全体像と細部の両方を撮っておきます。あわせて、被害に気づいた日付や、直前の台風・大雨などの出来事もメモに残しておくと、後の説明がスムーズです。スマートフォンの写真には撮影日時が記録されるため、いつの状態かを示す資料としても有効です。
手間に感じても、この最初のひと手間が申請の成否を分けます。
カビの火災保険申請に必要な書類は?
カビの火災保険申請に必要な書類は、保険金請求書のほか、被害の写真、修理見積書、原因を示す報告書が中心です。原因と被害を客観的に説明できる資料をそろえることが、審査を左右します。
書類は「何が起きて(原因)」「どこがどれだけ壊れ(被害)」「いくらかかるのか(費用)」の3点を示すイメージで準備します。過不足があると審査が長引くため、事前に保険会社へ必要書類を確認しておくと安心です。
| 書類 | 役割・ポイント |
|---|---|
| 保険金請求書 | 保険会社所定の様式。契約者情報や事故内容を記入する |
| 火災保険証券 | 契約内容・補償範囲・免責金額を確認するために使う |
| 被害箇所の写真 | 全体とアップの両方。カビと原因箇所の関係がわかると良い |
| 修理費用の見積書 | 除去・張替えの範囲と内訳を明記したもの |
| 被害・原因の報告書 | 専門業者による診断書。事故との因果関係を裏づける |
| 健康被害の診断書 | カビで体調を崩した場合など、該当するときに添付 |
写真は、被害を見つけた直後の状態を残しておくことが理想です。修理や掃除を先に済ませてしまうと、被害の証明が難しくなります。まずは記録、それから対処という順番を意識しましょう。
見積書は、金額の合計だけでなく内訳まで明記されているものを用意します。「一式」とだけ書かれた見積りでは、どの作業が事故と関係するのか判断できず、審査に時間がかかります。カビの除去、下地の補修、原因箇所の修理などが分かれて記載されていると、保険会社も判断しやすくなります。
原因を示す報告書は、専門的な視点で作成されたものが望ましいです。被害の状況、想定される原因、事故との関係などが整理されていると、審査での説得力が高まります。特にカビの場合は、原因が結露なのか事故による漏水なのかで補償の可否が分かれます。
第三者的な立場で原因を診断してくれる業者に依頼すると、書類の信頼性が増します。
カビの除去・修理費用の相場はいくら?
カビの除去・修理費用の相場は、被害の範囲や補修する部位によって大きく変わります。部分的な補修なら数万円、床材やクロスの張替えが必要になると十数万円から数十万円が目安です。
下の表は、参考的な費用の目安です。実際の金額は、カビの深さや下地の傷み具合、施工方法によって変動します。正確な費用は現地調査を受けたうえで見積りを取りましょう。
| 補修の内容 | 費用の目安 |
|---|---|
| クロス(壁紙)の部分張替え | 約2〜3万円 |
| フローリングの部分張替え | 約5〜15万円 |
| フローリングの全面張替え | 約15〜40万円 |
| 畳の交換(1枚あたり) | 約1〜2万円 |
| コーキング(目地)の打ち替え | 約1〜2万円 |
| 専門業者によるカビ除去・防カビ施工 | 数万〜十数万円 |
- カビが表面だけか、下地や構造材まで及んでいるか
- 張替えが部分か全面か
- 再発防止の防カビ施工を含めるか
- 原因となった雨漏り・水漏れの補修が別途必要か
火災保険が適用されれば、これらの費用のうち事故と関係する部分が補償の対象になります。ただし免責金額(自己負担額)が設定されている契約では、その分は自己負担となります。また、補償されるのはあくまで事故と関係する範囲です。
以前からあった劣化や、事故と無関係な部分の補修は対象外になる点も理解しておきましょう。
費用を左右するのは、カビが表面だけにとどまっているか、下地や構造材まで進んでいるかという点です。表面のクロス張替えだけなら数万円で済みますが、下地の木材が腐食していると交換が必要になり、金額は一気に上がります。だからこそ、被害が浅いうちに対処することが、結果的に費用を抑えることにつながります。
あわせて考えたいのが、原因箇所の補修費用です。カビの原因が屋根の破損であれば、屋根の修理費用が別にかかります。カビの除去だけを行っても、雨水の入り口が残っていれば再発するためです。見積りを取るときは、カビの補修と原因箇所の修理を分けて示してもらうと、総額と保険の対象範囲の両方が見通せます。
目先の除去費用だけで判断しないことが、無駄な出費を避けるポイントです。
火災保険が使えないカビ被害はどう対処すればいい?
火災保険が使えないカビ被害は、被害の程度に応じて自分での除去か専門業者への依頼かを選ぶのが基本です。軽度なら市販品で対処でき、広範囲なら業者に任せた方が確実です。
結露や湿気が原因のカビは保険の対象外になりやすいため、根本の環境を改善しないと再発します。除去とあわせて、原因の解消まで考えることが大切です。
- 軽度:市販のカビ取り剤や70〜80%のアルコールで除去し、防カビスプレーで予防する
- 広範囲・深部:専門業者に依頼し、表面除去だけでなく原因解消と再発防止まで対応してもらう
- 共通:こまめな換気と湿度調整で、カビが育ちにくい環境を保つ
カビは温度15度以上・湿度60%を超える環境で増えやすくなります。梅雨や冬の結露シーズンは特に注意が必要です。除湿や換気で湿度を下げるだけでも、再発のリスクは下がります。
市販のカビ取り剤を使う際は、換気をしっかり行い、塩素系と酸性の製品を混ぜないよう注意します。また、表面のカビが消えても、壁の内側や下地に根が残っていることがあります。何度も同じ場所にカビが出るなら、表面処理では追いつかないサインです。
広範囲のカビや、天井裏・壁の内部にまで及んだカビは、無理に自分で対処しようとしないことをおすすめします。高所での作業には転落の危険があり、原因の特定も難しいためです。専門業者であれば、原因の調査から除去、再発防止までを一貫して対応できます。
費用はかかりますが、被害を繰り返さないことを考えれば、結果的に安く済むこともあります。
なお、保険が使えないケースでも、屋根や外壁の不具合が背景にあることは珍しくありません。原因を放置すると被害が広がるため、気になる症状があれば早めに専門業者へ相談すると安心です。
カビを放置するとどんなリスクがありますか?
カビを放置すると、建物の劣化と住む人の健康被害という二つのリスクが同時に進行します。見た目の黒ずみだけの問題ではなく、時間とともに被害と費用が膨らんでいきます。
まず建物への影響です。カビは湿気を含んだ木材や下地を栄養にして広がります。放置すると柱や野地板、断熱材などが傷み、最終的には張替えや部分的な修繕が必要になります。表面のクロスだけで済んだはずの補修が、下地の交換にまで及べば費用は数倍に跳ね上がります。
次に健康への影響です。カビの胞子はアレルギーやぜんそく、皮膚炎などの原因になることがあります。特に小さな子どもや高齢者、呼吸器に不安のある方がいる家庭では、早めの対処が大切です。カビ臭が続く部屋は、目に見えない場所にも被害が広がっているサインと考えましょう。
さらに、火災保険の観点でも放置は不利に働きます。被害から時間が経つほど「経年劣化」と判断されやすくなり、事故との因果関係も示しにくくなります。カビに気づいたら、記録と相談を先延ばしにしないことが重要です。
- 下地や構造材まで傷み、補修費用が大きくなる
- アレルギーや呼吸器症状など健康被害のリスク
- カビ臭が家全体に広がる
- 経年劣化と判断され、保険が使いにくくなる
火災保険の風災・水災・水濡れ補償はどう違いますか?
火災保険でカビの原因になり得る補償は、主に「風災」「水災」「水濡れ」の3つです。それぞれ想定する事故が異なり、契約に含まれているかどうかで補償の可否が変わります。
どの補償が付いているかは、保険証券や約款で確認できます。似た言葉が並ぶため混同しがちですが、原因となる出来事が違います。以下の表で整理します。
| 補償の種類 | 想定する事故 | カビとの関係 |
|---|---|---|
| 風災 | 台風・強風・竜巻などで屋根や外壁が壊れる | 破損箇所からの雨漏りでカビが発生 |
| 水災 | 河川の氾濫・土砂崩れ・床上浸水など | 浸水後の湿気でカビが広がる |
| 水濡れ | 給排水管の破損や漏水など建物内部の事故 | 漏れた水が壁や床に染みてカビが発生 |
| 雪災・雹災 | 大雪や雹で屋根材が破損する | 破損部からの雨漏りでカビが発生 |
注意したいのは、水災は保険料を抑えるために補償から外されているケースがある点です。近年は水災の有無を選べる商品が増えています。浸水が原因のカビを想定するなら、水災補償が付いているかを必ず確認しましょう。
また、同じ「水」でも、外から入る雨水は風災、建物内部の配管トラブルは水濡れというように扱いが分かれます。どの事故に当てはまるかを整理しておくと、申請の際に因果関係を説明しやすくなります。
ご自身の契約でどの補償が付いているか分からないときは、保険証券の「補償内容」の欄を確認しましょう。「風災・雹災・雪災」がまとめて1つの補償になっている商品もあれば、水災を任意でつける商品もあります。カビの原因が浸水系なのか、屋根の破損系なのかによって、必要な補償は変わります。
契約を見直すきっかけとしても、この機会に確認しておくと安心です。
賃貸住宅のカビ被害は誰が費用を負担しますか?
賃貸住宅のカビ被害は、原因によって費用の負担者が変わります。漏水事故など建物側の原因なら大家や管理会社、結露や換気不足など入居者の使い方が原因なら入居者、と分かれるのが一般的です。
たとえば、上階からの水漏れや配管の破損が原因でカビが発生した場合は、建物にかけられた火災保険や施設賠償の対象になりやすくなります。一方、窓を閉め切って換気をせず、結露からカビが広がった場合は、入居者の管理義務が問われ、退去時の原状回復費用として請求されることがあります。
トラブルを避けるには、カビに気づいた時点で管理会社や大家へすぐに連絡し、状況を写真で記録しておくことが大切です。連絡が遅れると、原因の判断があいまいになり、負担の話し合いがこじれやすくなります。
- まず管理会社・大家へ連絡する
- 発生日時と被害範囲を写真で記録する
- 原因が漏水か結露かを整理する
- 自己判断で高額な修理を先に進めない
賃貸で見落としやすいのが、入居者自身が加入する家財保険との関係です。家財保険には、水濡れなどで家具や家電が損害を受けた場合に補償される特約が付いていることがあります。建物の修理は大家側、家財の損害は入居者側、というように補償の担当が分かれる点も押さえておきましょう。
また、原因の判断がつかないまま自己流で掃除や補修を進めると、後から負担割合をめぐって話がこじれることがあります。まずは記録と連絡を優先し、修理の進め方は管理会社と相談しながら決めるのが安全です。契約書に定められた原状回復のルールも、事前に読み返しておくと、話し合いの見通しが立てやすくなります。
カビの再発を防ぐ予防策は?
カビの再発を防ぐ予防策の基本は、湿度を下げることです。カビは温度15度以上・湿度60%を超える環境で増えやすいため、湿度を60%以下に保つことが有効です。
日常でできる対策としては、こまめな換気と除湿が中心になります。特に梅雨の時期や冬の結露シーズンは、意識して空気の流れをつくることが大切です。以下のような習慣を組み合わせると、再発のリスクを下げられます。
- 1日数回、窓を開けて空気を入れ替える
- 除湿機やエアコンの除湿機能で湿度を60%以下に保つ
- 家具は壁から少し離して風の通り道をつくる
- 押入れやクローゼットは定期的に開けて換気する
- 結露が出たらこまめに拭き取る
建物側の対策としては、雨漏りや配管の不具合を早めに直しておくことが欠かせません。水の入り口をふさがなければ、いくら室内を換気してもカビは繰り返し発生します。屋根や外壁に気になる症状があれば、点検を受けておくと安心です。
結露が原因の場合は、断熱や換気の見直しが根本的な対策になります。屋根裏や小屋裏の結露については、原因と対策を整理しておくと、どこから手を付ければよいかが見えてきます。日々の換気と、建物そのものの改善を組み合わせることで、再発しにくい住まいに近づきます。
季節ごとの対策も意識しましょう。梅雨から夏は湿度そのものが高く、除湿が中心になります。冬は室内外の温度差で結露が生じやすいため、こまめな拭き取りと換気が効果的です。カビが生えやすいのは、水回りや北側の部屋、家具の裏など空気がこもりやすい場所です。
こうした場所を定期的に点検する習慣をつけると、被害が小さいうちに気づけます。
カビ被害に対応できる業者を選ぶポイントは?
カビ被害に対応できる業者を選ぶポイントは、原因の調査から再発防止まで一貫して対応できるかどうかです。表面のカビを取るだけでは、原因が残っていればまた発生します。
火災保険の申請を伴う場合は、被害の診断書や見積書を的確に用意できる業者だと手続きがスムーズです。あわせて、複数の業者から見積りを取り、内容と金額を比較することをおすすめします。次のような点を確認しましょう。
- 原因の特定と再発防止まで提案してくれるか
- 被害の診断書・報告書を作成できるか
- 見積書の内訳が明確で、追加費用の説明があるか
- 屋根や外壁など、原因箇所の補修にも対応できるか
- 強引な契約を迫らず、質問に丁寧に答えてくれるか
「保険金で自己負担なく直せる」と過度に強調する業者には注意が必要です。手数料や解約条件があいまいなまま契約すると、後でトラブルになりかねません。説明の丁寧さや実績も、判断材料に加えましょう。
屋根や外壁の破損が原因のカビでは、カビ除去の専門業者だけでなく、屋根修理に対応できる業者の視点も欠かせません。原因箇所である屋根を直さなければ、雨水の浸入が続き、カビも再発するためです。カビの除去と原因箇所の補修を、まとめて相談できる先を選ぶと、二度手間になりにくくなります。
見積りを比べるときは、金額の安さだけでなく、原因への対応まで含まれているかを見ましょう。
契約を急がせる業者や、その場で判断を迫る業者にも気をつけましょう。訪問してすぐに「今すぐ契約すれば安くなる」と迫るような場合は、いったん保留にして、家族や別の業者にも相談する余裕を持つことが大切です。信頼できる業者は、こちらの質問に丁寧に答え、契約を焦らせません。
落ち着いて比較検討できる相手を選ぶことが、満足のいく修理につながります。
火災保険の申請から入金までどれくらいかかりますか?
火災保険の申請から入金までは、一般的に書類提出から数週間から1か月程度が目安です。被害の規模や鑑定人による現地調査の有無によって、期間は前後します。
大まかな流れは、保険会社への連絡、書類の提出、内容の審査、必要に応じた現地調査、支払い可否と金額の決定、入金という順です。被害が大きい場合や、原因の判断が難しい場合は、審査に時間がかかることがあります。台風や大雨の直後は申請が集中し、通常より時間がかかることもあります。
期間を短くするコツは、最初に必要書類を過不足なくそろえることです。写真が不十分だったり、見積りの内訳があいまいだったりすると、追加資料を求められて審査が長引きます。申請前に保険会社へ必要書類を確認し、業者と連携して準備を進めましょう。
入金までの間に、被害が拡大しそうな場合は、応急処置を先に行っても構いません。その際は、処置の前後を写真で残しておくことが大切です。「被害を放置していなかった」ことの証明にもなり、後日の補修費用の説明にも役立ちます。
焦って本格的な修理まで済ませてしまうと、被害の状態を確認できなくなるため、あくまで応急にとどめておきましょう。
カビの火災保険申請で注意すべき点は?
カビの火災保険申請で注意すべき点は、申請には期限があること、そして「保険で必ず直せる」とうたう業者に安易に頼らないことです。手続きの前に、契約内容とリスクを理解しておきましょう。
まず期限についてです。保険金を請求できる権利には時効があり、保険法では権利を行使できるときから3年で消滅すると定められています。この点は、e-Govの保険法(第95条)でも確認できます。被害の発生時期があいまいだと申請が難しくなるため、早めの記録と連絡が肝心です。
時効の考え方は火災保険の請求の時効は3年の記事もあわせてご覧ください。
次に、業者選びの注意です。「保険金で自己負担なく修理できる」と勧誘し、高額な手数料を請求する申請サポートをめぐるトラブルが報告されています。国民生活センターの相談窓口にも同様の相談が寄せられています。契約前に手数料や解約条件を必ず確認しましょう。
- 保険金の請求権は原則3年で時効になる
- 「必ず保険で直せる」と断言する業者には注意する
- 手数料・解約料などの契約条件を書面で確認する
- 免責金額(自己負担額)の有無を把握しておく
- 虚偽の申請は保険金詐欺にあたる恐れがある
火災保険でカビの申請が却下される主な理由は?
火災保険でカビの申請が却下される主な理由は、原因が事故だと証明できないこと、そして被害が経年劣化とみなされることの2つです。この2点を避けられれば、審査を通過できる可能性は高まります。
1つ目は、原因の証明が不十分なケースです。カビは発生してから時間が経つほど、いつ・何が原因で生じたのかが分かりにくくなります。事故の記録や被害当時の写真がないと、保険会社は「事故によるものか判断できない」として支払いを見送ります。だからこそ、被害を見つけた直後の記録が決め手になります。
2つ目は、経年劣化と判断されるケースです。屋根や配管の劣化が背景にあると、突発的な事故ではなく「時間の経過による損耗」とみなされます。日ごろから建物のメンテナンスを行い、劣化と事故を切り分けられる状態にしておくことが、いざというときに役立ちます。
- 被害の発生時期や原因を示す記録がない
- 事故から時間が経ちすぎて因果関係が不明
- 屋根や設備の経年劣化が主な原因と判断された
- 結露や換気不足など日常的な要因が原因
- 免責金額を下回る少額の被害だった
却下を防ぐには、事故が起きたらすぐに記録を残し、原因を客観的に示せる状態にしておくことが何より重要です。判断に迷うときは、屋根や住宅の被害調査に慣れた業者へ相談し、事故によるものかどうかを見極めてもらうと安心です。
無理に「事故だ」と主張するのではなく、事実に基づいて説明できる資料をそろえる姿勢が、結果的に近道になります。
もし一度申請が通らなかった場合でも、あきらめる必要はありません。新たな資料が見つかったり、原因の再調査で事故との関係がはっきりしたりすれば、再申請できることがあります。ただし、時効の期間内であることが前提です。却下の理由を保険会社に確認し、不足していた点を補ってから改めて相談するとよいでしょう。
感情的に争うより、必要な情報を整理して伝える方が、話は前に進みます。
よくある質問
Q. カビだけの被害でも火災保険を申請できますか?
A. カビそのものは補償の対象になりません。台風による雨漏りや水漏れなど、補償対象の事故が原因でカビが発生した場合に、その修理費用の一部として申請できる可能性があります。まずはカビの原因を確認することが大切です。
Q. 結露が原因のカビは火災保険で補償されますか?
A. 結露が原因のカビは、突発的な事故ではなく日常的な要因とみなされるため、補償されにくいのが実情です。結露は建物の断熱や換気の状況で発生します。除去とあわせて、根本の環境改善で対応することをおすすめします。
Q. カビの被害に気づいてから時間が経っています。申請できますか?
A. 保険金の請求権には原則3年の時効があります。ただし発生時期があいまいだったり、経年劣化と判断されたりすると、期間内でも補償が難しくなります。気づいた時点で早めに写真を残し、保険会社へ連絡してください。
Q. 火災保険を使うと保険料は上がりますか?
A. 火災保険は自動車保険と異なり、保険を使っても等級が下がって保険料が上がる仕組みではありません。ただし損害の状況によっては契約が見直される場合もあるため、詳細は契約している保険会社に確認しましょう。
Q. カビの除去費用はどのくらいかかりますか?
A. 被害の範囲によって幅があります。壁紙の部分張替えで約2〜3万円、フローリングの張替えで約5〜40万円、専門業者によるカビ除去で数万〜十数万円が目安です。正確な費用は現地調査のうえで見積りを取りましょう。
まとめ
火災保険でカビが補償されるかどうかは、カビの「原因」で決まります。台風による雨漏りや給排水管の破損など、補償対象の事故が引き金でカビが発生した場合は、修理費用の一部として補償される可能性があります。一方、結露や湿気、掃除不足が原因のカビは対象外です。
申請では、被害を見つけたらすぐに写真で記録し、原因を示す診断書と見積書をそろえることが重要です。保険金の請求権には原則3年の時効があるため、早めの連絡を心がけましょう。「必ず保険で直せる」とうたう業者には注意し、契約条件を書面で確認することも忘れないでください。
カビは建材の劣化や健康被害にもつながります。原因が屋根や外壁の不具合にある場合は、放置せず早めに専門業者へ相談することが、被害の拡大を防ぐ近道です。まずはご自宅のカビの原因を見極め、保険が使えそうかを確認するところから始めてみてください。
適切な手順を踏めば、負担を抑えて住まいを守ることにつながります。