

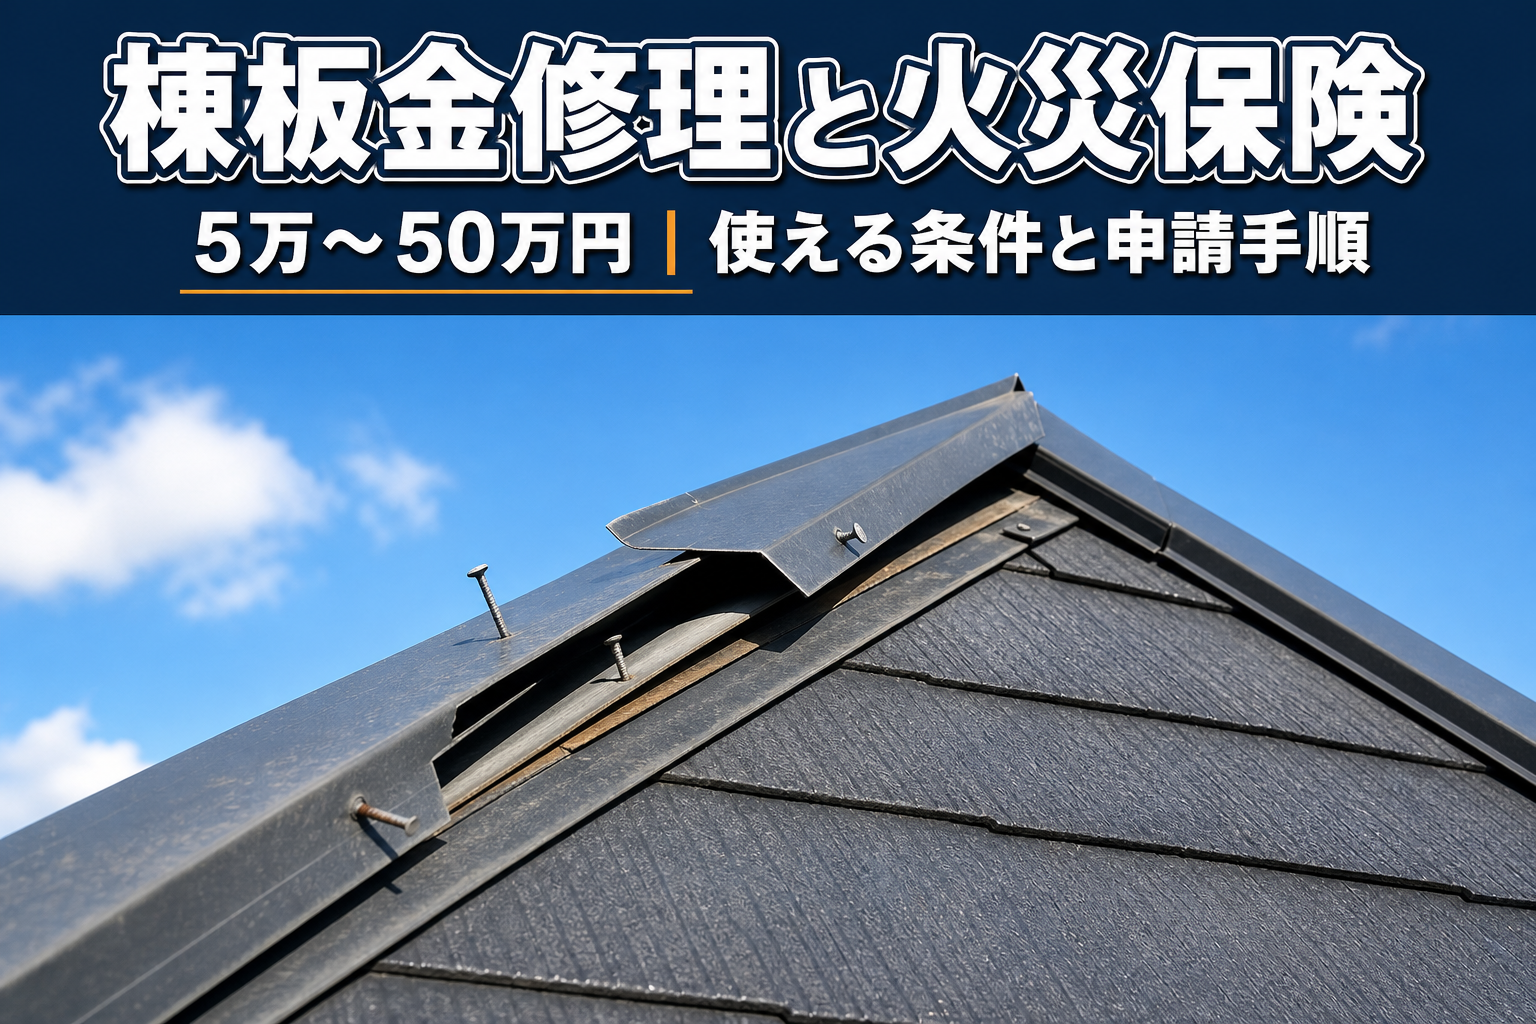
棟板金(むねばんきん)の修理は、台風や強風などの自然災害が原因なら火災保険で費用をまかなえる可能性があります。反対に、釘の抜けや板金のサビといった経年劣化が原因の場合は、火災保険の対象外です。まずは「原因が災害かどうか」が、保険を使えるかどうかの分かれ目になります。
屋根のてっぺんの板金が浮いている、強風のあとにパタパタ音がする——そう指摘されて、修理費と火災保険のことで頭を悩ませていませんか。「保険で無料になる」という業者の言葉を信じてよいのかも、判断が難しいところです。
この記事では、棟板金の修理費用の相場、火災保険が使えるケースと使えないケース、申請の手順、そして悪質な業者を見抜くポイントまでを一本で整理します。専門用語はそのつどかみくだいて説明します。
棟板金は、屋根の頂上を雨風から守る大切な部材です。傷んだまま放置すると、はがれて飛んだり、そこから雨漏りにつながったりします。とはいえ、あわてて契約する必要はありません。仕組みを知れば、落ち着いて判断できます。
読み終えるころには、ご自宅の棟板金が保険の対象になりそうか、いくらぐらいかかるのか、どう進めればよいかの見通しが立つはずです。気になるところから読み進めてみてください。
棟板金の修理に火災保険は使えますか?
棟板金の修理は、風災・雪災・雹災(ひょうさい)などの自然災害が原因であれば、火災保険を使える可能性があります。火災保険は火事だけでなく、風や雪による建物の被害も幅広く補償する保険です。まずは、この基本をおさえましょう。
火災保険という名前から、火事のときだけ使えると思われがちです。しかし一般的な火災保険(住宅総合保険など)は、台風・突風・大雪・ひょうといった自然災害による建物被害も補償の対象に含んでいます(参考:日本損害保険協会)。棟板金は屋根の一部なので、これらの被害なら補償の範囲に入ります。
とくに多いのが、台風や強風による被害です。棟板金は屋根のいちばん高い場所にあり、風の力をまともに受けます。強風であおられて浮いたり、はがれて飛んだりした場合は、風災として保険の対象になりやすいといえます。
ただし、すべての棟板金修理に保険が使えるわけではありません。原因が経年劣化なのか、災害なのかによって、扱いは大きく変わります。契約内容によっても対象範囲は異なります。次章以降で、棟板金そのものの役割や費用、保険の条件を順に見ていきましょう。
火災保険が使えるかどうかは、被害額と自己負担額の関係でも変わります。契約に免責金額(自己負担額)が設定されていると、それを超える被害でなければ保険金は支払われません。棟板金だけの小さな被害では、この免責金額に届かないこともあります。
逆にいえば、屋根全体に及ぶような大きな被害であれば、補償を受けられる可能性は高まります。棟板金の被害が、屋根材のはがれや雨どいの破損などと同時に起きているケースもあります。屋根まわり全体で被害を確認することが大切です。
- 棟板金の役割と、劣化したときに起きること
- 棟板金の修理費用の相場(釘打ち直し・一部交換・全交換)
- 火災保険が使えるケースと、使えないケースの違い
- 保険申請の手順と、注意したい免責金額・時効
- 「保険で無料」をうたう業者の見分け方
そもそも棟板金とは?劣化するとどうなりますか?
棟板金とは、屋根の頂上部分(棟)にかぶせる金属製のカバーのことです。スレート屋根や金属屋根の頂上で、雨水の浸入を防ぐ役割を担っています。まずは、この部材がどんなものかを知っておきましょう。
屋根の面と面が合わさる頂上には、どうしてもすき間ができます。ここをふさぐために取り付けられるのが棟板金です。板金の下には「貫板(ぬきいた)」という下地の木材があり、板金を釘やビスで固定しています。この釘・貫板・板金の3つがセットで、雨水の浸入を防いでいます。
棟板金の耐用年数は、板金部分で約15〜20年、下地の貫板を含めるとおおむね10〜25年程度が目安とされます。設置場所の風当たりや気候によって、劣化の速さは変わります。風の強い地域では、これより早く傷みが出ることもあります。
劣化がまず現れるのが、固定している釘の浮きです。板金は夏の暑さと夜の冷え込みで、毎日わずかに伸び縮みします。この繰り返しで、釘が少しずつ押し出されて抜けていきます。釘が抜けると板金が固定を失い、風であおられやすくなります。
- 釘が抜けて板金が浮き、強風ではがれ・飛散が起きる
- 下地の貫板が雨水で腐り、板金を固定できなくなる
- すき間から雨水が入り、屋根裏や天井の雨漏りにつながる
- 飛んだ板金が近隣の家や車、通行人に被害を出す
棟板金は、主にスレート屋根(薄い板状の屋根材)や金属屋根の頂上で使われます。日本瓦の屋根では、頂上に瓦を積んで漆喰(しっくい)で固める方法が一般的なため、棟板金は使いません。ご自宅の屋根がどの種類かで、頂上まわりの構造は変わります。
棟板金に使われる素材も、年代によって違います。古い建物ではトタン(亜鉛メッキ鋼板)が多く、サビが出やすい傾向があります。近年はガルバリウム鋼板(サビに強い金属板)が主流で、耐久性が高まっています。素材によって、劣化の進み方や交換の目安は変わります。
下地の貫板が腐ると、いくら板金を留め直しても釘が効きません。この段階になると、板金だけでなく貫板ごと交換する必要が出てきます。放置するほど、修理の範囲も費用も広がっていきます。
棟板金の浮きは、雨漏りの入り口にもなります。板金と屋根材のすき間から雨水が入り込むと、屋根裏の木材を濡らし、やがて天井にシミが現れます。雨漏りにまで進むと、棟板金だけでなく屋根内部の補修も必要になり、費用がさらに大きくなります。
棟板金の傷みは、地上から見上げてもわかりにくいのが難点です。屋根に上らないと確認できず、気づいたときには被害が進んでいることも少なくありません。強風のあとにパタパタと音がする、庭に板金や釘が落ちているといった変化は、点検のサインです。
屋根の頂上まわりのトラブルは、棟板金と近い部材でも起きます。屋根の側面を守る破風板(はふいた)の傷みが気になる方は、破風板の修理費用を解説した記事もあわせて参考になります。
棟板金の修理費用の相場はいくらですか?
棟板金の修理費用は、釘の打ち直しなら5万〜20万円、板金の一部交換で15万〜30万円、全体の交換で30万〜50万円ほどが目安です。この金額には、屋根に安全に上るための足場代が含まれるかどうかで大きく差が出ます。工事の内容ごとに見ていきましょう。
もっとも軽い工事が、浮いた釘を打ち直す・ビスに留め替える作業です。板金や下地がまだ健全なら、この対応で済みます。費用の目安は5万〜20万円で、そのうち足場代が大きな割合を占めます。作業自体は半日〜1日で終わることが多いです。
ただし、釘を打ち直すだけでは根本的な解決にならない場合もあります。下地の貫板がすでに傷んでいると、打ち直した釘もまた抜けやすいためです。点検の際に、板金の下の状態まで見てもらうことが、再発を防ぐうえで大切になります。
板金の一部が変形・破損している場合は、その区間だけを新しい板金に交換します。費用は15万〜30万円が目安です。下地の貫板が部分的に傷んでいれば、あわせて交換します。被害の範囲によって金額は上下します。
板金全体が傷んでいたり、下地の貫板が広く腐っていたりする場合は、棟板金を全体交換します。貫板を腐りにくい樹脂製に替える工事もあり、費用は30万〜50万円ほどが目安です。屋根の大きさや棟の長さによって変わります。
全体交換では、古い板金と貫板をいったん取り外し、新しい下地と板金を取り付け直します。このとき、板金を固定する釘を、抜けにくいビス(ねじ)に替える業者も増えています。ビス留めにすると、熱による伸び縮みでも緩みにくく、次の交換までの期間を延ばせます。
| 修理・交換の内容 | 費用の目安 | 主な対象 |
|---|---|---|
| 釘・ビスの打ち直し | 5万〜20万円 | 釘の浮き・軽い緩み |
| 板金の一部交換 | 15万〜30万円 | 部分的な変形・破損 |
| 棟板金の全体交換 | 30万〜50万円 | 板金・貫板の広い劣化 |
| 足場の設置(別途) | 15万〜20万円 | 屋根全体で共通 |
費用の総額で見落とされやすいのが、足場代です。屋根の頂上での作業には、安全のために足場が欠かせません。足場の設置費は、建物の大きさにもよりますが15万〜20万円ほどかかります。棟板金の工事費が安く見えても、足場を含めた総額で比べることが大切です。
足場代がかかるからこそ、屋根の他の工事とまとめると効率的です。屋根塗装やカバー工法を検討しているなら、同じタイミングで棟板金も直すと足場代を一度で済ませられます。何を一緒にやるかで、トータルの費用は変わります。
- 棟板金の工事費と足場代を分けて確認する
- 下地の貫板を交換するかどうかで金額が変わる
- 屋根の他工事とまとめると足場代を一度で済ませられる
- 「一式」ではなく項目ごとの内訳を出してもらう
棟板金の費用に幅があるのは、屋根の形や大きさが一軒ごとに違うためです。棟の長さが長い屋根ほど、使う板金の量も工賃も増えます。切妻(きりづま)屋根や寄棟(よせむね)屋根など、屋根の形によって棟の本数も変わります。同じ「棟板金交換」でも、金額は建物ごとに動きます。
見積もりを比べるときは、金額の安さだけで選ばないことも大切です。極端に安い見積もりは、必要な貫板の交換が省かれていたり、あとから追加費用を求められたりすることがあります。何がいくらで、どこまで直すのかを、項目ごとに確認しましょう。
棟板金の交換単価だけでなく、工事一式にどこまで含まれるかを見ることが欠かせません。棟板金の費用感をさらに詳しく知りたい方は、棟板金の交換・修理費用を解説した記事もあわせてご覧ください。ここからは、その費用に火災保険がどこまで使えるかを見ていきます。
棟板金修理で火災保険が使えるのはどんなケースですか?
棟板金修理で火災保険が使えるのは、風災・雪災・雹災といった自然災害が原因で板金が壊れたケースです。「台風で棟板金がはがれた」「強風で飛ばされた」といった被害は、風災として補償の対象になりやすいといえます。具体的な条件を整理します。
火災保険の風災補償では、強風による建物被害が対象になります。契約によっては、最大瞬間風速が秒速20メートル以上の風による被害を風災とする基準を設けている場合があります。台風や春一番、突風などで棟板金が浮いたりはがれたりした被害が、これにあたります。
近年は、屋根に負荷がかかる気象も増えています。気象庁は、地球温暖化にともなって強い台風や大雨の発生が増える可能性を指摘しています(出典:気象庁)。強風で棟板金が被害を受ける機会は、今後も無視できません。
雪の重みで棟板金がゆがんだ被害は雪災、ひょうがぶつかって板金がへこんだ被害は雹災として、それぞれ補償の対象になり得ます。原因が自然災害であることが、共通する条件です。
強風による被害は、必ずしも大型の台風だけではありません。局地的な突風や、季節の変わり目に吹く強い風でも、傷んだ棟板金ははがれることがあります。「大きな台風は来ていないから対象外」と決めつけず、被害が出たら一度確認してみることをおすすめします。
- 台風・強風で棟板金が浮いた・はがれた・飛んだ(風災)
- 大雪の重みで棟板金や下地がゆがんだ(雪災)
- ひょうが当たって板金がへこんだ・割れた(雹災)
- 飛来物がぶつかって板金が破損した(風災に付随)
補償される金額の考え方も知っておくと安心です。契約が「新価(再調達価額)」なら、同等の状態に戻すのに必要な金額を基準に支払われます。「時価」の契約だと、経過年数に応じて価値が差し引かれ、受け取れる額が下がることがあります。ご自身の契約がどちらかを確認しておきましょう。
ここで大切なのは、被害を受けたらすぐに記録を残すことです。板金の浮きやはがれを、複数の角度から写真に撮っておきましょう。時間がたつと被害の原因が特定しにくくなり、災害か経年劣化かの判断があいまいになりがちです。
被害を受けた日付を控えておくことも役立ちます。「いつの台風で壊れたか」がはっきりしていると、災害が原因だと説明しやすくなります。気象庁が発表する当時の風速や気象の記録は、被害の裏付けとして使えます。日付と気象情報をセットで残しておきましょう。
棟板金は屋根の中でも風の影響を受けやすい部位です。屋根の面をつたって上がってきた風が、頂上の板金を下から持ち上げるように働きます。そのため、屋根材そのものは無事でも棟板金だけがはがれる、ということが起こります。頂上の被害は、風災の典型例といえます。
台風による屋根被害と保険活用の全体像は、台風による屋根修理と火災保険を解説した記事でくわしく紹介しています。棟板金以外の被害もある場合は、あわせて確認してみてください。
棟板金修理で火災保険が使えないのはどんな場合ですか?
棟板金修理で火災保険が使えないのは、経年劣化が原因の傷みや、被害額が免責金額を下回るケースです。釘の浮きや板金のサビなど、時間の経過で自然に進んだ劣化は、災害ではないため補償の対象外になります。使えないパターンを具体的に見ていきましょう。
もっとも多い対象外の理由が、経年劣化です。前の章で触れたとおり、棟板金の釘は熱による伸び縮みで少しずつ抜けていきます。これは自然に進む劣化であり、災害ではありません。長年の使用でサビや色あせが進んだ板金も、同じく経年劣化と判断されます。
築年数が古い建物ほど、経年劣化と判定されやすい傾向があります。目安として、築20年を超えるような屋根では、被害の原因が災害か劣化かを慎重に見きわめられます。災害と劣化が混在している場合は、原因の切り分けが難しくなります。
次に注意したいのが、免責金額(自己負担額)です。契約には、一定額以下の被害は支払わないという条件が付いていることがあります。棟板金の被害額がこの免責金額を下回ると、保険金は支払われません。
- 経年劣化(釘の抜け・板金のサビ・色あせ)による傷み
- 被害額が免責金額(自己負担額)を下回る場合
- 契約で風災・雪災補償を外していた場合
- 施工不良や、明らかな人為的な破損が原因の場合
- 被害から時効(原則3年)を過ぎてしまった場合
免責金額の設定には、大きく2つの方式があります。「免責方式」は、損害額から一定の自己負担額を差し引いた残りが支払われます。「フランチャイズ方式」は、損害額が20万円以上なら全額支払われ、20万円未満だと対象外になる仕組みです。どちらの契約かで、受け取れる額が変わります。
たとえば、免責方式で自己負担額が3万円の契約なら、20万円の被害に対して17万円が支払われる計算です。フランチャイズ方式で基準が20万円なら、19万円の被害は対象外、21万円の被害なら全額が支払われます。契約書の「免責金額」の欄を確認しておきましょう。
契約時に風災・雪災の補償を外していると、そもそも棟板金の災害被害を請求できません。保険料を抑えるために補償範囲をしぼっている場合もあります。いざというときのために、加入している補償の中身を確認しておきましょう。
また、賃貸住宅の場合は、建物の火災保険は大家(オーナー)が加入しているのが一般的です。棟板金など建物本体の被害は、入居者ではなく所有者の保険で対応します。持ち家か賃貸かによって、だれが申請するかが変わる点にも注意しましょう。
施工不良が原因のケースも、火災保険では対応できません。この場合は、工事を行った業者の保証やアフターサービスの範囲で対応するのが筋です。棟板金を交換して間もないのに不具合が出たなら、まず施工した業者に相談しましょう。
災害と経年劣化の見分けは、専門家でも判断が分かれることがあります。棟板金の場合、釘が均等に少しずつ抜けていれば経年劣化、板金の一部が急にめくれ上がっていれば災害、と見分ける手がかりになります。最終的には、保険会社の鑑定によって判断されます。
雪災が対象になるのは、雪の重みや落雪による被害です。ただし、雪が解けて凍る「すが漏れ」など、対象になりにくいケースもあります。雪による被害は状況が複雑になりがちなので、心当たりがあれば保険会社に個別に確認するのが確実です。
火災保険を使える条件をより体系的に知りたい方は、屋根修理で火災保険が使える条件を解説した記事も参考になります。棟板金にかぎらず、屋根全体の判断基準を整理できます。
棟板金修理で火災保険を申請する手順は?
棟板金修理の火災保険申請は、被害の確認から給付金の受け取りまで、おおむね7つの段階で進みます。申請の主役はあくまで契約者本人で、修理業者は見積書や写真の準備を手伝う立場です。全体の流れを順に見ていきましょう。
まずは、棟板金の被害状況を確認し、写真に残すところから始まります。屋根の上は危険なので、無理に自分で上らず、修理業者に点検を依頼して撮影してもらうのが安全です。被害が分かる写真は、申請の重要な証拠になります。
提出する書類は、主に4点です。契約者が記入する「保険金請求書」と「事故状況報告書」、そして業者が用意する「修理見積書」と「被災写真」です。書類がそろっていないと、審査が進まず時間がかかります。
申請から保険金の支払いまでの期間は、最短で1週間、長い場合は1ヶ月ほどが目安です。保険法では、必要書類がそろってから原則30日以内に支払うと定められています。現地調査が入ると、その分だけ日数がかかることがあります。
- 保険金請求書(契約者が記入)
- 事故状況報告書(契約者が記入)
- 修理見積書(修理業者が作成)
- 被災状況が分かる写真(修理業者が撮影)
注意したいのは、保険金が下りる前に修理契約を結ばないことです。審査の結果、想定より支払額が少ないこともあります。給付金の額が確定してから、その範囲で修理内容を決めると、自己負担の見込み違いを防げます。
現地調査は、被害額が大きい場合などに行われます。保険会社が委託した鑑定人が実際に屋根を確認し、被害の原因と範囲を判断します。少額の被害では、書類だけで審査が済むこともあります。調査の有無は、被害の内容や保険会社によって変わります。
申請にかかる手間を減らすには、点検から書類作成まで対応できる業者に依頼すると進めやすくなります。ただし、あくまで書類を用意してもらうだけで、保険会社とのやり取りは契約者が行うのが基本です。役割の線引きを、あらかじめ理解しておきましょう。
申請の手続きそのものは、契約者本人が保険会社とやり取りするのが基本です。業者はあくまで資料づくりの協力者にすぎません。「手続きを全部代行します」という業者には、次の章で説明する注意点があります。
棟板金修理の火災保険申請で注意すべき点は?
棟板金修理の火災保険申請では、時効の3年と、原因の正しい申告に特に注意が必要です。保険金を請求できる権利は、被害の発生から原則3年で時効となり、それを過ぎると請求できなくなります。トラブルを避けるための注意点をまとめます。
まず押さえたいのが、請求の期限です。保険法では、保険金の請求権は原則として3年で時効にかかると定められています。台風から何年もたってから「あのとき壊れた」と申請しても、認められないことがあります。被害に気づいたら、早めに動くことが大切です。
次に、被害の原因を正しく申告することです。経年劣化を「災害による被害」と偽って申請すると、保険金詐欺にあたるおそれがあります。たとえ業者にすすめられても、事実と異なる申請には応じてはいけません。責任を問われるのは契約者本人です。
災害と経年劣化が混在しているケースも少なくありません。長年かけて釘が緩んでいたところに、台風でとどめの被害が加わる、といった場合です。このときは、どこまでが災害の影響かを、正直に業者・保険会社と確認しましょう。
- 被害から原則3年で時効になるため、気づいたら早めに申請する
- 経年劣化を災害と偽らない(保険金詐欺のリスク)
- 保険金の額が確定してから修理契約を結ぶ
- 被害直後に複数の角度から写真を撮って記録しておく
被害の記録は、早ければ早いほど信頼されます。片付ける前に、飛んだ板金やはがれた箇所を撮影しておきましょう。日付の分かる写真や、当時の気象情報とあわせて残しておくと、災害が原因だと説明しやすくなります。
写真は、屋根全体の引きの一枚と、被害箇所のアップの両方を撮っておくと効果的です。どの家のどの部分かが分かり、被害の程度も伝わります。屋根に上れない場合は、地上や二階の窓から撮れる範囲でかまいません。まずは記録を残すことを優先しましょう。
保険金の使いみちにも決まりがあります。屋根の被害に対して下りた保険金は、その修理に使うのが原則です。受け取った給付金を修理以外に流用すると、契約上の問題になることがあります。まずは棟板金を直すことを前提に考えましょう。
火災保険を一度使っても、契約が終わるわけではありません。自動車保険と違い、火災保険は保険金を受け取っても翌年の保険料が上がる仕組みにはなっていないのが一般的です。使える被害があるなら、ためらわずに申請を検討してよいといえます。
ただし、同じ箇所を何度も請求するようなケースでは、経年劣化とみなされやすくなります。前回の修理で直したはずの棟板金が、また同じように傷んでいれば、災害ではなく劣化や施工の問題を疑われます。修理はきちんと直しきることが、結果的に大切です。
もし申請に関して不安なことがあれば、契約先の保険会社の窓口に直接相談するのが確実です。業者の説明だけをうのみにせず、保険のことは保険会社に確認する。この基本を守るだけで、多くのトラブルは防げます。
「保険で無料修理」をうたう業者に注意すべき理由は?
「火災保険を使えば無料で修理できる」と強調する業者には、注意が必要です。保険金が必ず下りる保証はなく、高額な手数料や解約時の違約金を請求されるトラブルが各地で起きています。なぜ注意すべきかを具体的に見ていきましょう。
火災保険を使った住宅修理をめぐっては、消費者トラブルの相談が全国の消費生活センターに数多く寄せられています(参考:国民生活センター)。「保険金でまかなえる」と勧誘され、契約後に思わぬ負担を求められるケースが目立ちます。
典型的なのが、高額な手数料です。保険申請を代行するとして、下りた保険金の30〜40%を手数料として請求する業者がいます。せっかく給付金を受け取っても、大半が手数料で消え、実際の修理に十分な額が残らないこともあります。
さらに問題なのが、解約時の違約金です。実際には保険金が下りなかったのに、契約をやめようとすると保険金相当額の一部を違約金として求められる、といったトラブルも報告されています。契約書の中身をよく確認しないまま署名すると、こうした請求に応じざるを得なくなります。
もっとも避けたいのが、経年劣化を災害と偽って申請するようすすめられるケースです。これは保険金詐欺にあたり、加担すれば契約者本人も責任を問われます。「少し古い傷みでも災害ということにすれば通る」といった説明をする業者とは、関わらないのが賢明です。
- 「保険で必ず無料になる」と断定して契約を急がせる
- 下りた保険金の30〜40%を手数料として請求する
- 経年劣化を災害と偽って申請するようにすすめる
- 解約しようとすると高額な違約金を求める
そもそも、保険金が下りるかどうかを決めるのは保険会社であり、業者ではありません。「必ず」「無料」と言い切る業者ほど、あとで話が違うことになりがちです。誇大な約束をする相手とは、契約を急がないのが賢明です。
訪問してきた業者に「今すぐ点検します」と迫られても、その場で契約せず、いったん持ち帰りましょう。屋根に上らせると、かえって傷をつけられ、被害を装われるリスクもあります。信頼できる業者を、複数の見積もりから落ち着いて選ぶことが大切です。
「近所で工事をしていて、お宅の棟板金が浮いて見えた」といった声かけも、点検商法の入り口として知られる手口です。親切そうに見えても、鵜呑みにして屋根に上らせるのは避けましょう。気になるなら、自分で選んだ信頼できる業者に、あらためて点検を依頼するのが安全です。
信頼できる業者は、保険の使えるかどうかを断定しません。「災害が原因なら対象になる可能性がありますが、判断するのは保険会社です」と、正直に説明してくれます。被害の写真と見積もりをきちんと用意し、申請は契約者本人が行うよう案内する業者が安心です。
もし契約してしまっても、訪問販売などの場合はクーリングオフで解約できることがあります。契約書面を受け取ってから一定期間内であれば、無条件で解約できる制度です。困ったときは、消費生活センターの相談窓口(消費者ホットライン188番)に相談しましょう。
点検商法などの手口を詳しく知り、被害を避けたい方は、屋根修理の詐欺・悪質業者を防ぐ方法を解説した記事も参考にしてください。事前に手口を知っておくだけで、冷静に対応できます。
棟板金を長持ちさせて修理費を抑える方法は?
棟板金を長持ちさせるには、定期的な点検と、劣化のサインの早期発見が有効です。釘の浮きや板金のわずかな浮きを早く見つけて直せば、大がかりな交換や雨漏りを避けられます。日頃からできる工夫を紹介します。
もっとも大切なのが、定期的な点検です。棟板金は地上から状態を確認しにくいため、数年に一度は専門業者に見てもらうと安心です。とくに台風や大雪のあとは、被害が出ていないかを早めに確認しておきましょう。
点検で釘の浮きが見つかったら、早い段階で打ち直しておくのが得策です。釘が数本浮いた程度なら、比較的軽い工事で済みます。放置して板金がはがれ、下地の貫板まで腐ってしまうと、全体交換が必要になり費用がふくらみます。
棟板金を交換するときは、下地を長持ちする素材に替える選択肢もあります。従来の木製の貫板ではなく、腐りにくい樹脂製の下地を使えば、釘の効きが長く保たれます。次の交換までの期間を延ばしたい方は、業者に相談してみましょう。
使う板金の素材を見直すのも一つの方法です。古いトタン製の棟板金なら、サビに強いガルバリウム鋼板に替えることで、次の劣化までの期間を延ばせます。初期費用は少し上がっても、長い目で見れば交換の回数を減らせます。予算と耐久性のバランスで選びましょう。
屋根は、棟板金だけを見ていればよいわけではありません。屋根材そのものの劣化や、雨どいの傷みも同時に進みます。点検のときは、屋根全体の状態をまとめて見てもらうと、補修の優先順位が立てやすくなります。計画的なメンテナンスが、結果的に費用を抑えます。
- 数年に一度、専門業者による屋根点検を受ける
- 台風・大雪のあとは、被害がないか早めに確認する
- 釘の浮きは軽いうちに打ち直し・ビス留めで対処する
- 交換時は、下地を腐りにくい樹脂製にすることも検討する
点検の際に、屋根塗装やほかの補修とタイミングを合わせるのも賢い方法です。足場を一度組めば、棟板金の点検・補修も同時に行えます。別々に頼むより、足場代を節約できます。屋根全体のメンテナンス計画の中で考えるとよいでしょう。
棟板金の点検は、屋根に上らずに確認できる範囲もあります。二階の窓や、隣地から屋根の頂上を見て、板金が波打っていないか、浮いていないかを目で確かめられます。双眼鏡を使うと、より詳しく見えます。無理のない範囲で、日頃から屋根を気にかけておきましょう。
新築や屋根の葺き替えから10年前後がたったら、一度は点検を受けるのがおすすめです。棟板金の釘は、ちょうどこのころから浮きが目立ち始めます。まだ被害が出ていないうちに手を入れておけば、災害時にはがれるリスクを下げられます。予防的な点検が、結局はいちばんの節約です。
日頃の小さな気づきが、屋根の寿命を左右します。強風のあとにパタパタ音がする、庭に釘や板金の破片が落ちている——こうした変化は、棟板金からの小さなサインです。見逃さずに点検につなげれば、修理費も工期も抑えられます。
屋根全体の劣化のサインをまとめて知っておきたい方は、屋根の劣化症状と緊急度を解説した記事も役立ちます。棟板金以外の傷みにも早く気づけるようになります。
棟板金修理と火災保険に関するよくある質問
Q. 棟板金の修理費用はいくらぐらいかかりますか?
A. 釘の打ち直しなら5万〜20万円、板金の一部交換で15万〜30万円、全体交換で30万〜50万円が目安です。いずれも足場代を含むかどうかで総額が変わります。屋根の大きさや下地の傷み具合によっても上下するため、内訳のある見積もりで確認しましょう。
Q. 経年劣化でも火災保険は使えますか?
A. 経年劣化が原因の場合は、火災保険の対象外です。釘の抜けや板金のサビなど、時間の経過で自然に進んだ傷みは、災害ではないと判断されます。使えるのは、台風・強風・大雪・ひょうなどの自然災害で棟板金が壊れたケースです。
Q. 火災保険の申請に期限はありますか?
A. あります。保険法では、保険金の請求権は原則として被害から3年で時効になると定められています。台風から時間がたつと、災害が原因だと証明しにくくなることもあります。被害に気づいたら、早めに保険会社へ連絡することをおすすめします。
Q. 「保険を使えば無料で直せる」という業者は信用してよいですか?
A. うのみにしないほうが安全です。保険金が下りるかは保険会社が判断するもので、業者が保証できるものではありません。下りた保険金の30〜40%を手数料として請求されたり、解約時に違約金を求められたりするトラブルも報告されています。契約は急がず、複数社を比べましょう。
Q. 棟板金の被害を見つけたら、まず何をすべきですか?
A. まず、被害の状況を複数の角度から写真に撮って記録します。屋根に無理に上らず、業者に点検・撮影を依頼すると安全です。そのうえで、加入している保険会社に連絡し、必要書類を取り寄せましょう。原因が災害なら、火災保険の対象になる可能性があります。
まとめ
棟板金の修理は、台風や強風などの自然災害が原因なら火災保険を使える可能性があり、経年劣化が原因なら対象外です。費用の目安は、釘の打ち直しで5万〜20万円、一部交換で15万〜30万円、全体交換で30万〜50万円です。足場代を含む総額で比べることが大切です。
火災保険を使うなら、被害の写真を早めに残し、原因を正しく申告することが欠かせません。請求権は原則3年で時効になるため、被害に気づいたら早めに動きましょう。「保険で無料」と強調する業者や、高額な手数料を求める業者には注意が必要です。
大切なのは、あわてて契約せず、棟板金の状態と保険の条件を正しく見きわめることです。板金の浮きやはがれが気になる方は、まず内訳のはっきりした見積もりを取り、保険が使えるかを保険会社に確認するところから始めてみてください。